
ARTÍCULO
Potenciando el Capital Natural con Inversión Minera Potenciando el Capital Natural con Inversión Minera
28 de septiembre de 2026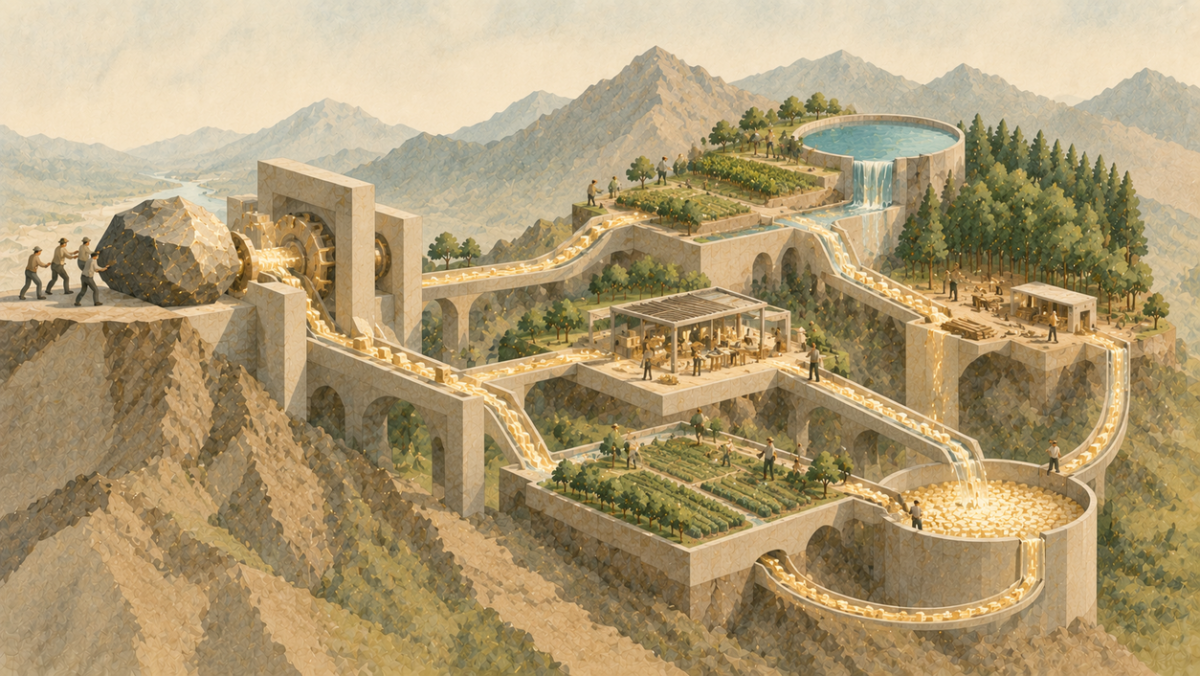

Juan Sánchez
Director de MAXIMIXE Finanzas


Durante décadas, la relación entre las empresas mineras y las comunidades de sus áreas de influencia se ha construido alrededor de transferencias: fondos sociales, infraestructura, programas productivos, donaciones y aportes recurrentes. Este modelo puede resolver necesidades concretas, pero tiene una debilidad económica: una parte importante del dinero transferido se consume y no necesariamente se convierte en un activo que genere nuevos ingresos.
En este artículo presento una tesis que busca cambiar la lógica: utilizar una parte del capital que la minera destina a su relación con la comunidad para convertir el capital natural existente en el territorio (agua, bosques, tierras, biodiversidad, ecosistemas y servicios ambientales) en activos productivos capaces de generar ingresos durante décadas. Desde la perspectiva financiera, esto supone pasar de una lógica de gasto recurrente a una lógica de asignación de capital, en la que cada dólar invertido debe evaluarse por el flujo de caja que genera, el riesgo que asume y el valor que deja.
La diferencia parece sencilla, pero tiene profundas consecuencias financieras. En el modelo tradicional, la minera mantiene durante años un flujo de transferencias. En el modelo propuesto en este artículo, la minería realiza una inversión inicial y la comunidad utiliza ese capital para desarrollar negocios y activos que generan sus propios flujos. El primer modelo se parece a financiar permanentemente un gasto; el segundo, a invertir en un activo. Para un inversionista, esta diferencia es fundamental: el primero tiene un costo recurrente; el segundo puede generar retorno, valor residual y patrimonio. Por ello, la decisión debe evaluarse mediante flujo de caja libre, costo de capital, VAN, TIR y valor terminal, y no solamente por el monto nominal de los recursos iniciales comprometidos.
Veamos un caso de aplicación. Supongamos una operación minera con una vida económica de 30 años que destina inicialmente US$3 millones anuales a la comunidad, aumentando ese monto 3% cada año. Con una tasa de descuento de 8%, el valor económico actual de todas esas transferencias es aproximadamente US$45.5 millones. Es decir, aunque los desembolsos nominales durante 30 años sean mucho mayores, financieramente equivalen hoy a unos US$45.5 millones. La pregunta relevante es qué podría ocurrir si una parte de ese esfuerzo financiero se utilizara para crear un activo económico permanente. El 8% utilizado representa el costo de oportunidad del capital de la minera; en una evaluación real debería derivarse del riesgo del proyecto y de su estructura de financiamiento, pudiendo utilizarse un WACC ajustado al riesgo cuando corresponda.
Ahora, supongamos que la minera invierte US$30 millones una sola vez para desarrollar el capital natural de la comunidad. Dicha inversión comprende infraestructura hídrica, agricultura de mayor productividad, manejo forestal sostenible, turismo de naturaleza, proyectos de carbono, biocomercio y otros negocios compatibles con el territorio. Se estima que el portafolio puede llegar a generar inicialmente US$12 millones de ingresos anuales. Después de costos operativos y mantenimiento, produciría un flujo de caja libre de aproximadamente US$5.8 millones en el primer año. Lo importante no es solamente ese flujo inicial, sino que existe ahora un conjunto de activos capaces de producir ingresos durante el horizonte del proyecto.
Si los negocios de capital natural crecen de acuerdo con sus respectivas capacidades y dicha inversión se evalúa durante 30 años, el valor presente de los flujos alcanza aproximadamente US$84.6 millones. Añadiendo un valor residual de aproximadamente US$2 millones en términos presentes, el activo generado tendría un valor económico cercano a US$86.6 millones. Frente a una inversión inicial de US$30 millones, dicha inversión produciría un VAN de aproximadamente US$56.6 millones y una TIR cercana al 22%, bajo los supuestos utilizados. Es una diferencia sustancial frente a mantener transferencias durante la vida de la operación minera
La comparación revela algo más importante que el VAN. Bajo el modelo tradicional, la comunidad recibe dinero mientras la minera continúa transfiriéndolo. Bajo el nuevo modelo, la comunidad recibe ingresos y simultáneamente acumula activos. Si el proyecto e inversión en capital natural funciona bien, al final de los 30 años no solamente habrá recibido recursos: tendrá tierras mejor valorizadas, infraestructura, negocios, capacidades empresariales, activos financieros y sistemas productivos capaces de seguir generando ingresos. La unidad de medida deja de ser el dinero recibido y pasa a ser el patrimonio construido. Desde el punto de vista financiero, esto significa sustituir progresivamente un flujo de consumo por un stock de capital que puede seguir generando FCF después del horizonte minero.
Para la minera también existe una lógica económica. Una comunidad que depende permanentemente de nuevas transferencias puede mantener una relación de dependencia financiera con la minera. En cambio, una comunidad que desarrolla fuentes propias de ingresos puede reducir determinados riesgos asociados a conflictos, interrupciones, retrasos, restricciones de acceso o renegociaciones.
Por el lado de la minera, la inversión también puede generar valor al reducir los costos económicos asociados a los conflictos, interrupciones, retrasos o renegociaciones con la comunidad. Supongamos que, antes de la inversión, estos riesgos representan para la minera una pérdida económica esperada de US$5 millones anuales y que, después de capitalizar el patrimonio natural de la comunidad, esa pérdida se reduce a US$1.5 millones. El beneficio económico para la minera sería entonces de US$3.5 millones anuales. Su valor presente durante 30 años, utilizando una tasa de descuento de 10%, sería aproximadamente US$33 millones.
Si además la mayor estabilidad territorial preserva oportunidades de expansión, exploración o infraestructura cuyo valor presente se estima en US$8 millones, la minera estaría obteniendo beneficios económicos por aproximadamente US$41 millones frente a una inversión inicial de US$30 millones. El resultado sería un VAN incremental de aproximadamente US$11 millones. La inversión dejaría entonces de justificarse como una iniciativa filantrópica y pasaría a evaluarse como cualquier otra decisión de capital: se invierte porque el valor económico generado supera el capital comprometido.
La lógica cambia todavía más si la comunidad reinvierte una parte de los ingresos. Supongamos que distribuye 60% del flujo y reinvierte 40%. Cada año una parte de los ingresos vuelve al sistema para ampliar los activos productivos. El resultado es un mecanismo de acumulación: los activos generan flujo, una parte del flujo genera nuevos activos y esos activos generan nuevos flujos. Es el mismo principio financiero que permite crecer a un fondo de inversión, una empresa o un patrimonio familiar. La diferencia es que aquí el patrimonio se construye sobre la base del capital natural del territorio. La reinversión introduce además un efecto de capitalización compuesta, que puede modificar sustancialmente el valor terminal del patrimonio comunitario.
Esto permite introducir una métrica mucho más poderosa para medir el éxito de la relación entre minería y comunidad: riqueza neta comunitaria. No se trata simplemente de sumar cuánto dinero recibió la comunidad, sino de calcular cuánto patrimonio posee después de descontar sus obligaciones. Ese patrimonio incluiría activos naturales valorizados, infraestructura productiva, empresas, activos financieros y otros bienes económicos. La pregunta relevante sería entonces: ¿cuánto aumentó la riqueza neta de la comunidad como consecuencia de la inversión minera? Desde la perspectiva de inversión, esta variable funciona como una medida de creación de valor de largo plazo y permite comparar el patrimonio acumulado con el capital originalmente comprometido.
Esta tesis adquiere una dimensión estratégica porque la mina y la comunidad parten de dos tipos de capital diferentes. El yacimiento mineral es un activo que se extrae y finalmente se agota. El objetivo de esta tesis es utilizar una parte de la renta generada por ese activo agotable para construir otro tipo de capital: uno que pueda producir ingresos después de que la extracción termine. En términos simples: convertir parte de una renta temporal en un patrimonio permanente. Financiar esta transformación significa extender el horizonte económico del capital: de la vida útil de la mina hacia la vida útil del patrimonio creado.
La hipótesis es que, bajo determinadas condiciones, el patrimonio creado por la comunidad podría llegar a alcanzar un valor comparable o incluso superior al valor económico de la propia operación minera que ayudó a financiarlo. No es una conclusión absoluta. Depende de la magnitud del capital natural, productividad, mercados, gobernanza, capacidad empresarial, reinversión y costo de capital. Pero es una hipótesis perfectamente susceptible de ser modelada financieramente: comparar el patrimonio comunitario acumulado al final del período con el valor económico de la mina.
La verdadera innovación, por tanto, no está en aumentar el gasto social de las empresas mineras. Está en cambiar la naturaleza de ese gasto. Una empresa puede gastar US$30 millones en resolver necesidades durante varios años, o puede utilizar esos mismos US$30 millones para crear una plataforma económica que produzca ingresos durante décadas. En el primer caso, la empresa mantiene una obligación financiera recurrente. En el segundo, transforma capital en un activo y puede capturar simultáneamente valor económico, reducción de riesgo y mayor estabilidad operacional. La decisión puede expresarse mediante una regla simple de inversión: invertir cuando el VAN incremental sea positivo y la rentabilidad ajustada por riesgo supere el costo de capital.
La tesis puede resumirse en una sola pregunta para cualquier directorio minero o inversionista: ¿es financieramente más eficiente transferir recursos indefinidamente o invertir una parte de ellos una sola vez para crear un patrimonio capaz de generar sus propios ingresos? En el caso de aplicación, la respuesta financiera surge de los números: US$45.5 millones de valor presente en transferencias frente a un proyecto de US$30 millones capaz de generar US$56.6 millones de VAN para la comunidad y aproximadamente US$11 millones de VAN incremental para la minera. La propuesta no plantea sustituir la responsabilidad social; plantea llevarla al terreno donde se toman las decisiones de inversión: capital, retorno, riesgo, flujo de caja, costo de capital y patrimonio.
Esta tesis busca un cambio conceptual profundo: pasar de “¿cuánto debe aportar la minera cada año?” a “¿cuánto patrimonio podemos crear con el capital que la minera está dispuesta a invertir?”. Si la respuesta puede demostrarse con un VAN positivo, una TIR superior al costo de capital, generación sostenida de flujo de caja y un patrimonio creciente después del cierre de la mina, la relación entre minería y comunidad deja de ser principalmente una relación de transferencia y se convierte en una relación de creación de valor y acumulación de capital. La minería no solamente extraería valor del territorio; contribuiría a dejar detrás un territorio con mayor capacidad para producir valor.
Sobre el Autor
Juan Sánchez
Director de MAXIMIXE Finanzas
Master en Dirección y Gestión Financiera por USIL y la Escuela de Empresa (España) y Master© en Asociaciones Púbico Privadas. Con estudios de economía y derecho en la UNMSM. Tiene especialización en regulación financiera, finanzas, estructuración financiera y fiduciaria y economía verde. Más de 25 años de experiencia en banca & microfinanzas, evaluación y formulación de proyectos público - privados, valorización de empresas y peritajes de daños y perjuicios, así como en estructuración financiera de proyectos y gestión de fondos de inversión.