
ARTÍCULO
El Niño pasa, la deuda queda El Niño pasa, la deuda queda
15 de noviembre de 2026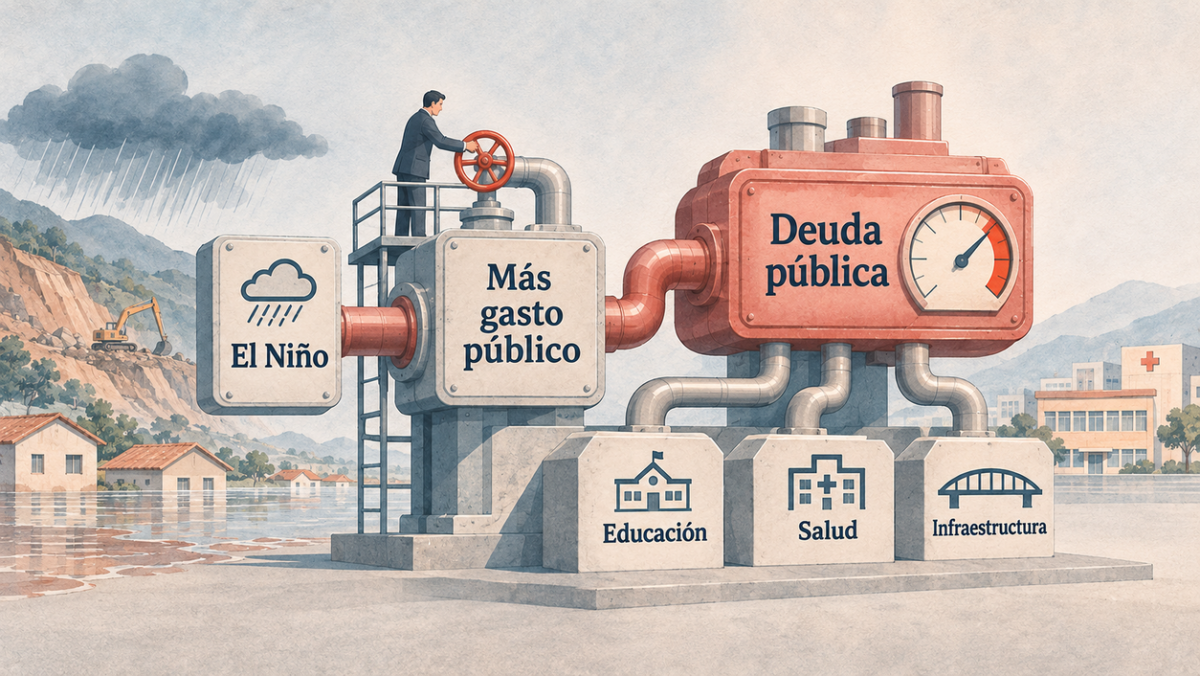

Jorge Baca Campodónico
Economista Principal de MAXIMIXE


Ante la amenaza de El Niño, el Gobierno apuesta por aumentar el gasto y el endeudamiento. ¿Es la respuesta adecuada a una crisis que amenaza la producción y el abastecimiento?
El Perú se encuentra nuevamente ante una decisión de política económica cuyos efectos podrían extenderse mucho más allá de 2027. Ante la amenaza del Fenómeno El Niño, los elevados precios internacionales de la energía y las altas tasas de interés, el Gobierno ha anunciado una política fiscal “contracíclica” que contempla incorporar S/18.000 millones adicionales al presupuesto de 2027, elevar el déficit previsto y postergar hasta 2031 la convergencia hacia la meta de 1% del PBI. El objetivo es proteger a las familias vulnerables, evitar una recesión y sostener el crecimiento. Sin embargo, la conveniencia de esta estrategia depende del tipo de crisis que se pretende enfrentar.
Una política fiscal contracíclica tradicional busca compensar una caída de la demanda cuando existen trabajadores, maquinaria y capacidad productiva sin utilizar. El Fenómeno El Niño, en cambio, constituye fundamentalmente un choque de oferta: puede reducir la producción agrícola y pesquera, interrumpir carreteras, encarecer el transporte y limitar el abastecimiento. En estas condiciones, una expansión indiscriminada del gasto podría elevar los precios sin recuperar la capacidad productiva. Además, aunque el Gobierno confía en que el estímulo acelerará el crecimiento, las simulaciones de MAXIMIXE con el modelo PREDICE muestran que, si el PBI cayera 2% en 2027, el déficit podría aproximarse al 4,6% del producto y la deuda pública alcanzar el 34,7%, para continuar aumentando posteriormente.
La cuestión, por tanto, no es si el Estado debe intervenir frente a El Niño, sino cómo debe hacerlo. ¿Conviene financiar una expansión significativa del gasto mediante mayores déficits y endeudamiento, o resulta más prudente reorganizar el presupuesto, reducir gastos improductivos y destinar esos recursos a prevención, infraestructura y protección focalizada? La respuesta determinará tanto la capacidad del país para enfrentar la emergencia como la sostenibilidad de sus finanzas públicas en los próximos años.
Ante un choque de oferta, gastar mejor es tan importante como gastar más
La distinción entre un choque de oferta y uno de demanda tiene consecuencias decisivas para la política económica. Cuando una recesión se origina en la caída del consumo y la inversión, las empresas pierden compradores y parte de su capacidad productiva queda ociosa. En esas circunstancias, una expansión temporal del gasto público puede contribuir a reactivar la economía. El Fenómeno El Niño, en cambio, amenaza directamente la producción y el abastecimiento: destruye cosechas, afecta la pesca, interrumpe carreteras y encarece la distribución de bienes. Si el Gobierno incrementa considerablemente el gasto sin restablecer esa capacidad productiva, el estímulo puede terminar convirtiéndose en mayores precios.
Esto exige una intervención pública orientada a proteger y reconstruir la oferta. La prevención de desastres, el mantenimiento de carreteras, la rehabilitación de infraestructura y el apoyo temporal a las familias damnificadas son gastos económicamente justificados. El paquete anunciado contempla algunas de estas medidas, junto con bonos, subsidios a combustibles, vivienda social y reactivación de obras. La cuestión es distinguir las intervenciones necesarias para enfrentar la emergencia de aquellas que podrían elevar estructuralmente el déficit durante varios años.
Una alternativa consiste en financiar buena parte de la respuesta mediante una reasignación del presupuesto existente, acompañada de consolidación fiscal. El Perú mantiene servicios esenciales insuficientemente financiados mientras persisten duplicidades administrativas, programas de efectividad discutible y gastos corrientes que merecen una evaluación rigurosa. Reducir estas partidas permitiría destinar más recursos a defensas ribereñas, drenajes, infraestructura vial, agricultura, hospitales y colegios. A diferencia del endeudamiento, que genera obligaciones futuras por intereses, la eliminación de gastos improductivos puede liberar recursos de manera permanente.
La verdadera política anticíclica también exige acumular capacidad fiscal durante los años normales para utilizarla cuando sobrevienen las emergencias. Durante décadas, los déficits reducidos, los activos financieros y los bajos niveles relativos de deuda permitieron al Perú construir importantes reservas frente a crisis extraordinarias. Sin embargo, el Fondo de Estabilización Fiscal se agotó durante la pandemia y todavía no ha sido repuesto. Recuperar ese margen de respuesta resulta tan importante como atender las necesidades inmediatas de El Niño.
El riesgo detrás de la nueva trayectoria fiscal
La política anunciada modifica las previsiones originales del Marco Macroeconómico Multianual (MMM): incorpora S/18.000 millones adicionales al presupuesto de 2027 y eleva la meta de déficit fiscal a 2,4% del PBI. A partir de allí, el Gobierno proyecta una reducción gradual del déficit hasta alcanzar 2,2% en 2028, 1,8% en 2029, 1,4% en 2030 y finalmente 1% en 2031 (ver Gráfico 1). Esta trayectoria supone que la economía crecerá más que en 2026, permitiendo aumentar la recaudación y absorber progresivamente el gasto adicional.
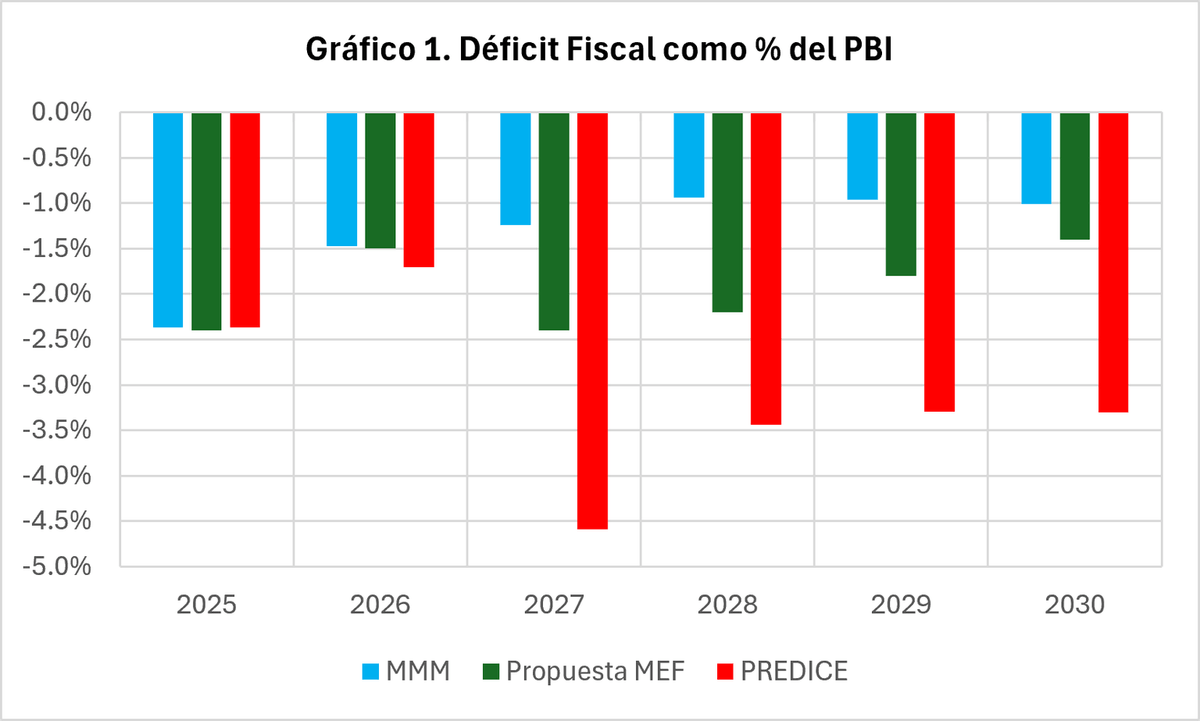
Sin embargo, la sostenibilidad de esta estrategia depende precisamente de que se materialice ese crecimiento. Si la economía se desacelera, la recaudación disminuye, el déficit aumenta y la deuda representa una proporción mayor del PBI. El Gobierno apuesta a que la expansión fiscal evitará la desaceleración y facilitará la consolidación posterior, pero un choque de oferta como El Niño podría impedir que ese mecanismo funcione. La principal vulnerabilidad del programa es que su sostenibilidad depende de que no ocurra el riesgo económico que pretende combatir.
¿Resistirían las cuentas públicas una caída del PBI?
Para evaluar la solidez de la estrategia fiscal, MAXIMIXE realizó una simulación con su modelo PREDICE bajo un escenario adverso: una contracción del PBI real de 2% en 2027. Se trata de una prueba de estrés, no de una predicción, que permite examinar qué ocurriría si la economía peruana se contrajera en lugar de crecer como espera el Gobierno.
Los resultados muestran que el PBI real pasaría de aproximadamente S/623.879 millones en 2026 a S/611.402 millones en 2027. En ese escenario, la combinación de menores ingresos fiscales y mayor gasto elevaría el déficit hasta S/61.897 millones, equivalente al 4,6% del PBI, casi el doble de la meta de 2,4% contemplada por el Gobierno (ver Gráfico 1).
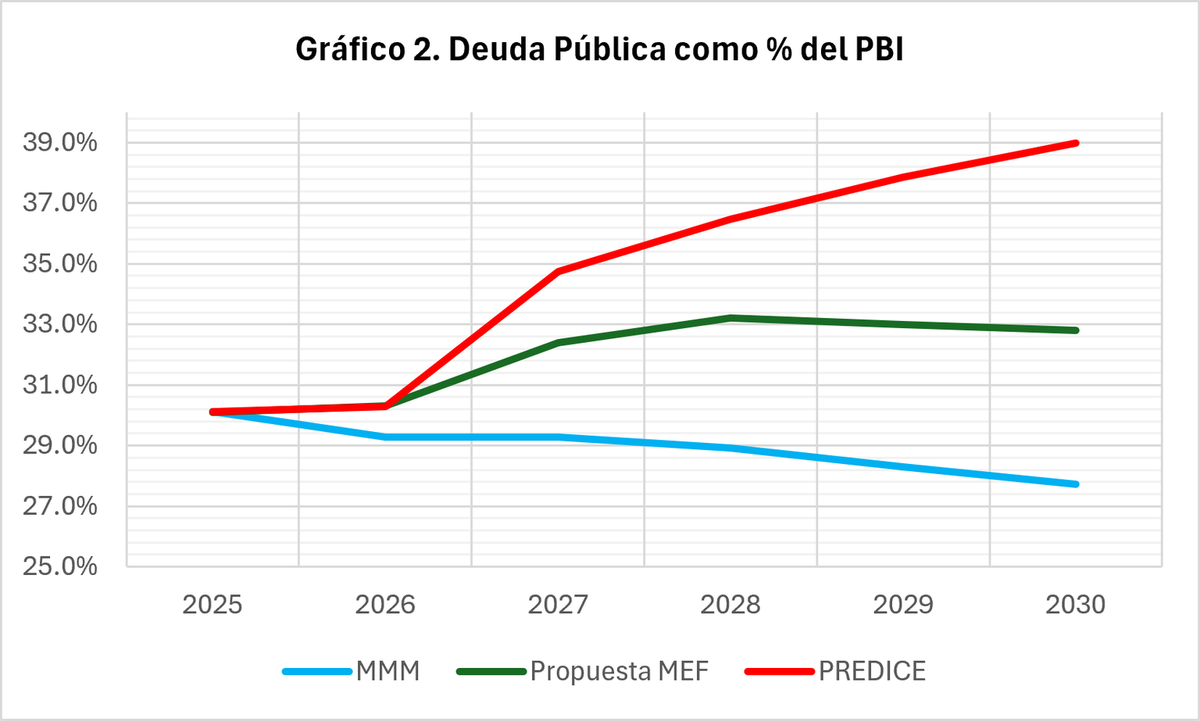
La trayectoria de la deuda también se deterioraría: alcanzaría el 34,7% del PBI en 2027 y continuaría aumentando hasta aproximadamente 36,5% en 2028, 37,8% en 2029 y cerca del 39% en 2030 (ver Gráfico 2). Una caída del crecimiento aumentaría simultáneamente las necesidades de financiamiento y reduciría la capacidad de la economía para sostener la deuda. La simulación evidencia así la importancia de evaluar la política fiscal bajo escenarios adversos, especialmente cuando su sostenibilidad depende de una recuperación económica todavía incierta.
El costo de la deuda y las contradicciones de la política económica
La reciente colocación internacional de bonos peruanos por US$4.500 millones, con vencimientos a 12 y 30 años y cupones de 6,06% y 6,45%, respectivamente, demuestra que el país conserva acceso a los mercados financieros. Sin embargo, la capacidad de endeudarse no implica necesariamente que resulte conveniente hacerlo. Estas obligaciones generan compromisos de intereses durante décadas y, si se destinan a financiar gasto corriente o compromisos permanentes, trasladan parte de su costo a las futuras generaciones.
Existe una diferencia fundamental entre financiar con deuda infraestructura productiva de larga duración y utilizarla para sostener el funcionamiento cotidiano del Estado. Una carretera, un sistema de drenaje o una defensa ribereña bien ejecutados pueden generar beneficios durante décadas. En cambio, financiar gastos administrativos o transferencias permanentes mediante bonos de largo plazo aumenta la rigidez presupuestaria futura. A medida que crecen los pagos de intereses, disminuyen los recursos disponibles para educación, salud, seguridad e infraestructura.
A este riesgo fiscal se suma una tensión con la política monetaria. En octubre de 2026, la inflación interanual alcanzó 5,25%, mientras que la inflación sin alimentos y energía se situó alrededor de 4,64%. Si El Niño reduce la producción y el abastecimiento, los precios podrían recibir nuevas presiones. Una expansión significativa del gasto público podría intensificarlas, obligando al Banco Central de Reserva a mantener tasas de interés elevadas o incluso aumentarlas si las expectativas de inflación continúan deteriorándose.
El Estado terminaría acelerando con un pie y frenando con el otro: mientras la política fiscal estimula la demanda, la política monetaria intenta contenerla. El resultado podría ser una combinación de mayores déficits, más deuda y tasas de interés elevadas, sin alcanzar el crecimiento esperado. En un contexto internacional de financiamiento costoso, esta contradicción refuerza la necesidad de coordinar ambas políticas y evaluar cuidadosamente qué gastos justifican asumir nuevas obligaciones financieras.
Gastar mejor hoy para no comprometer el futuro
Enfrentar El Niño exige proteger a las familias afectadas, preservar infraestructura crítica y evitar que una emergencia climática destruya permanentemente la capacidad productiva. La discusión, por tanto, debe concentrarse en la composición, temporalidad y financiamiento del gasto público. Un sol destinado a limpiar un cauce antes de una inundación puede ahorrar muchos soles de reconstrucción posterior. Del mismo modo, mantener una carretera operativa o brindar apoyo temporal a una familia que perdió sus medios de subsistencia puede evitar daños económicos y sociales mucho mayores. Estas intervenciones deberían tener prioridad frente a gastos de menor impacto.
La emergencia también ofrece una oportunidad para revisar las prioridades presupuestarias. Postergar programas menos urgentes, eliminar duplicidades administrativas y reducir gastos improductivos permitiría financiar inversiones en infraestructura resiliente y protección social sin incrementar necesariamente el déficit. Consolidar las cuentas públicas no equivale a provocar una recesión: una reasignación eficiente puede reducir el gasto total y, al mismo tiempo, mejorar su contribución al crecimiento y al bienestar. El objetivo es construir un Estado más eficaz en seguridad, educación, justicia, infraestructura y prevención de desastres.
Sin embargo, existe un obstáculo persistente: durante aproximadamente quince años, sucesivos gobiernos han encontrado razones para ampliar el gasto y postergar la consolidación fiscal. Las crisis internacionales, la inestabilidad política, la pandemia, las necesidades de reactivación y las emergencias climáticas han servido, en distintos momentos, para justificar nuevas excepciones. Aunque cada episodio presenta circunstancias particulares, su acumulación termina debilitando la credibilidad de las reglas fiscales. La meta de reducción del déficit se traslada de un año al siguiente, mientras crecen las obligaciones presupuestarias.
La promesa de que «esta vez será diferente» resulta especialmente riesgosa cuando el ajuste depende de un crecimiento futuro todavía incierto. Una política fiscal sólida requiere mecanismos que permitan contener el gasto improductivo y reconstruir reservas durante los periodos de normalidad, precisamente para disponer de recursos cuando sobrevienen las crisis. Cuanto más se posterga la consolidación, más difícil resulta ejecutarla y menor es el margen para responder a la siguiente emergencia.
Preservar el espacio fiscal para enfrentar las próximas crisis
El Gobierno ha destacado que el Perú mantiene una deuda pública relativamente moderada y conserva acceso a los mercados internacionales. Sin embargo, el espacio fiscal no se mide únicamente por la distancia respecto de un límite legal de endeudamiento, sino por la capacidad del Estado para responder a una emergencia sin comprometer su sostenibilidad financiera. Un país puede tener una deuda relativamente baja y, aun así, disponer de poco margen de maniobra si sus ingresos dependen de los precios internacionales, su gasto corriente es rígido y sus obligaciones futuras aumentan. La pregunta fundamental es cuánto endeudamiento adicional puede asumir sin debilitar su capacidad para afrontar la siguiente crisis.
Desde esta perspectiva, financiar gasto corriente mediante deuda de largo plazo merece especial cautela. Cada emisión compromete una parte de la recaudación futura al pago de intereses y, cuando estos crecen más rápidamente que los ingresos públicos, desplazan progresivamente recursos destinados a servicios esenciales. La estabilidad macroeconómica peruana, construida durante décadas mediante disciplina fiscal, independencia monetaria y reducción del peso relativo de la deuda, constituye un activo estratégico que debe preservarse. Incluso una deuda equivalente al 30%, 35% o 40% del PBI puede representar una carga importante si la capacidad de recaudación resulta insuficiente para atenderla.
Una estrategia más prudente frente a El Niño debería comenzar por identificar los gastos verdaderamente indispensables: prevención de desastres, reconstrucción de infraestructura crítica, protección temporal y focalizada de las familias afectadas y mecanismos de apoyo a empresas viables cuya capacidad productiva haya resultado dañada. Cada gasto adicional debería responder a una pregunta concreta: ¿contribuye a preservar la producción, proteger a la población vulnerable o restablecer infraestructura esencial? Paralelamente, sería necesario racionalizar el aparato estatal, revisar programas, eliminar duplicidades y reducir gastos corrientes improductivos. La deuda debería reservarse prioritariamente para inversiones cuyos beneficios económicos y sociales se extiendan durante muchos años.
Existe, además, una paradoja: una política fiscal concebida para contrarrestar la desaceleración podría terminar profundizándola. Si el Gobierno incrementa significativamente el gasto financiado con deuda mientras El Niño reduce la oferta y presiona los precios, el Banco Central podría verse obligado a mantener o endurecer las condiciones monetarias para contener la inflación. Las empresas enfrentarían mayores costos financieros, las familias pagarían intereses más elevados y la inversión privada podría debilitarse. El estímulo inicial quedaría parcialmente neutralizado por una política monetaria más restrictiva y por el deterioro de las expectativas fiscales.
El resultado podría ser exactamente el contrario del esperado: menor crecimiento, mayor inflación y más deuda pública. La población terminaría soportando estos desequilibrios mediante una pérdida de poder adquisitivo, mayores obligaciones tributarias futuras o una reducción de los servicios públicos. Por ello, la respuesta más eficaz frente a El Niño debería combinar una expansión focalizada del gasto indispensable con una reducción de los recursos destinados a actividades improductivas. Preservar el espacio fiscal significa mantener la capacidad de proteger a la economía y a la población cuando las circunstancias realmente lo exijan.
Conclusión: quizás esta vez tampoco sea diferente
El debate sobre la política contracíclica anunciada para 2027 debería partir de una pregunta fundamental: ¿qué respuesta corresponde al tipo de choque que realmente enfrentamos? El Niño amenaza principalmente la capacidad productiva, por lo que una expansión indiscriminada del gasto podría agravar la inflación sin resolver los problemas de abastecimiento. La prioridad debe ser proteger la producción, reconstruir infraestructura y auxiliar a las familias afectadas. Las simulaciones de MAXIMIXE advierten sobre los riesgos de una estrategia que depende de un crecimiento futuro incierto: si el PBI cayera 2% en 2027, el déficit podría alcanzar el 4,6% del producto y la deuda pública aproximarse al 34,7%, continuando su ascenso hacia el 39% en 2030. Aunque se trata de un escenario hipotético, sus resultados aconsejan preservar el espacio fiscal y destinar los recursos adicionales a intervenciones extraordinarias y focalizadas.
Durante demasiado tiempo, sucesivos gobiernos han postergado la consolidación fiscal bajo la promesa de que una nueva expansión permitirá crecer hoy y ajustar mañana. Quizás la verdadera innovación consista en abandonar la expectativa de que esta vez será diferente. La fortaleza fiscal de un país se demuestra también conservando recursos para las emergencias que todavía no han llegado. El reto de 2027 debería convertirse en una oportunidad para construir un Estado más eficiente, capaz de proteger a la población y recuperar la capacidad productiva sin perpetuar gastos improductivos. Esta estrategia puede resultar menos vistosa que anunciar miles de millones adicionales, pero también más sostenible. Porque cuando una emergencia termina, las obligaciones financieras permanecen. Y la responsabilidad de la política económica consiste precisamente en pensar quién tendrá que pagarlas.
TU OPINIÓN IMPORTA
¿Qué tan útil te resultó este artículo?
Selecciona una opción. No necesitas registrarte.
Sobre el Autor
Jorge Baca Campodónico
Economista Principal de MAXIMIXE
Ph.D. en Economía por la University of Manchester y Master en Investigación de Operaciones por el MIT. Fue Economista Jefe de Bunge & Born, Jefe de la Agencia de Administración Tributaria del Perú, Director del BCRP, Ministro de Economía y Finanzas del Perú y Director Ejecutivo y actual consultor en temas fiscales del BID. Fue asesor de asistencia técnica del FMI en Argentina.
Más artículos del Autor