
ARTÍCULO
Inflación en aceleración: ¿qué hacer? Inflación en aceleración: ¿qué hacer?
9 de noviembre de 2026

Jorge Chávez Álvarez
CEO de MAXIMIXE


La inflación interanual de 5,25% registrada en octubre encendió las alarmas en un país como el Perú, cuya estabilidad monetaria ha sido un ícono de fortaleza. Y es que 5,25% de inflación es un récord en más de tres años y sitúa al Perú entre las tasas más altas del grupo de países seleccionado en el siguiente gráfico.
Ranking de Nivel de Inflación Anual por Países Seleccionados
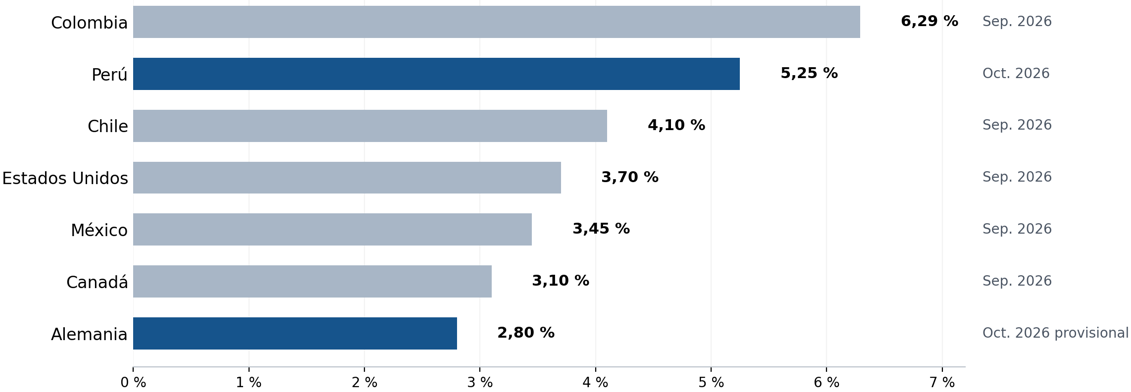
Fuente: Oficiales de cada país. Último dato disponible. Para Perú: IPC de Lima Metropolitana.
Sin embargo, ese resultado fue sólo la manifestación más reciente de un deterioro que venía mostrando señales desde comienzos de 2026. Comprenderlo exige examinar tanto los shocks que impulsaron los precios como las condiciones que pudieron prolongar sus efectos.
Este artículo plantea que -de no adoptarse un ajuste y sincronización de la política monetaria, fiscal y de libre competencia- el repunte inflacionario constituirá a corto plazo una mayor amenaza que en el pasado reciente.
- Factores y mecanismos de aceleración de la inflación
La hipótesis de este artículo es que la economía peruana podría haberse vuelto más vulnerable a la propagación de shocks de oferta por la combinación de una menor restricción monetaria en términos reales y condiciones internas que dificultan absorberlos. Entre estas últimas destacan la dependencia de insumos importados en cadenas alimentarias importantes y las restricciones de competencia en determinados mercados. Una política fiscal que impulse la demanda sin fortalecer oportunamente la oferta podría agravar esa vulnerabilidad.
El riesgo consiste en que perturbaciones inicialmente transitorias terminen influyendo sobre las decisiones de precios y las expectativas. Su recurrencia podría debilitar la confianza en que la inflación retornará pronto a la meta, aun cuando el banco central conserve credibilidad y autonomía. En este artículo, llamamos resiliencia del anclaje a la capacidad de las expectativas para resistir esas perturbaciones y recuperar la confianza en el retorno de la inflación a la meta. Lo que ameritaría a que el Banco Central de Reserva (BCR) aplique criterios preventivos adicionales al actual seguimiento de los indicadores derivados de su actual encuesta de expectativas, a fin de estar en condiciones de realizar una prognosis de la propensión al desanclaje.
La hipótesis de debilitamiento de la resiliencia del anclaje se desarrolla a partir de cinco mecanismos:
- Los shocks pueden acumularse antes de que desaparezcan sus efectos. Las perturbaciones climáticas y el encarecimiento externo de insumos pueden superponerse. Si una nueva presión aparece antes de que se normalice la anterior, la inflación puede mantenerse elevada incluso sin una expansión excesiva de la demanda. El desafío de política consiste en evitar que esa sucesión se convierta en una expectativa de aumentos permanentes.
- Una tasa referencial nominal inmóvil ante una expectativa de inflación creciente implica una política monetaria cada vez menos restrictiva. Mantener la referencia en 4,25% mientras aumenta la inflación esperada reduce la tasa real ex ante. Si ese movimiento se transmite a las condiciones financieras, disminuye el incentivo a postergar gasto y se debilita la contención de la demanda. Esto puede facilitar la propagación de los shocks, aunque la magnitud del efecto depende de la distancia respecto de la tasa neutral y de las tasas que efectivamente enfrentan hogares y empresas.
- Las restricciones de competencia dificultan la reversión de precios. En determinados mercados, la concentración y la integración vertical reducen las alternativas de compradores o competidores. Al debilitarse la presión competitiva, una reducción de costos induce a su traslado al consumidor de una manera más lenta o incompleta. Si los agentes perciben esa asimetría de manera recurrente, podrían atribuir mayor duración al próximo shock.
- La dependencia de insumos importados amplía la exposición de la alimentación a shocks externos. El trigo utilizado en panadería y pastas, así como el maíz y la torta de soya empleados en la producción avícola, al ser insumos clave importados hacen que su encarecimiento externo incida fuertemente en el costo de la canasta familiar Perú, con sensibilidad adicional a una depreciación del tipo de cambio.
- La expansión y composición del gasto fiscal presiona la demanda sin aliviar las restricciones de oferta. Una expansión del gasto corriente que no encuentre respaldo en ingresos sostenibles reduce el espacio para prevenir daños climáticos y resolver cuellos de botella. Si además sostiene el gasto agregado generando déficits fiscales en lugar de superávits en la fase de auge del ciclo de precios de las materias primas que exportamos, se debilita la expectativa de sostenibilidad fiscal a mediano plazo, mientras la oferta sigue enfrentando dificultades, por mala composición y calidad del gasto. El criterio mínimo de prudencia es ahorrar ingresos extraordinarios durante el auge de precios y evitar comprometerlos en obligaciones permanentes.
La política monetaria debe evitar que los shocks se incorporen de forma persistente a las expectativas; la política fiscal debe ser anticíclica para fortalecer la expectativa de sostenibilidad del equilibrio fiscal a mediano plazo y necesita proteger la oferta preservando margen de respuesta a contingencias. La defensa de la competencia puede contribuir a que las reducciones de costos lleguen al consumidor y eviten rigideces de ajuste de precios.
2. Señales anticipadas de aceleración de la inflación
Entre 2024 y 2025 la inflación anual global se redujo de 4,5% a 3,4%, ante una desaceleración generalizada tanto en economías desarrolladas como emergentes. En consonancia, en 2025 el Perú mantuvo una tasa de inflación anual estable dentro del rango meta (entre 1% y 3%) del banco central, gracias a que los precios de alimentos y energía subieron 1,13%; una tasa histórica atípicamente baja inferior a la inflación (1,51%). Sin embargo, en diciembre la inflación empezó a recalentarse, pese a que los precios de alimentos y energía se quedaron virtualmente inmóviles. Enero y febrero de 2026 confirman esa primera señal de que una tendencia de subida de la inflación ya estaba en ciernes.
Inflación General e Inflación sin Alimentos y Energía (Ago 2025 – Oct 2026)
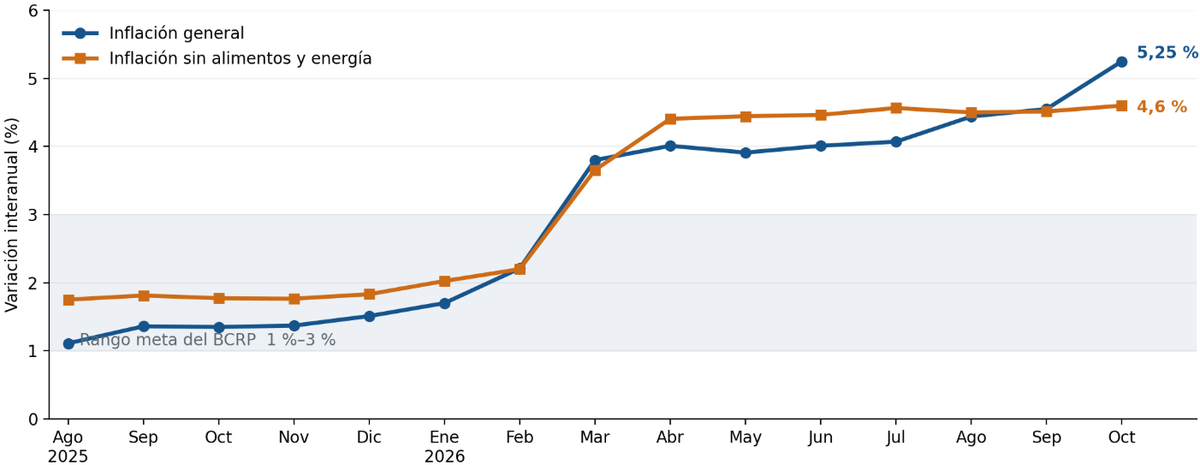
En marzo el desabastecimiento provocado por la avería de Camisea detonó un salto inflacionario. Como se recordará, el 1° de marzo se produjo una deflagración en la infraestructura de TGP que paralizó temporalmente el transporte de gas natural y líquidos de Camisea. El racionamiento obligó a sustituir gas por combustibles más caros, en un contexto de encarecimiento internacional del petróleo.
De febrero a marzo la inflación interanual pasó de 2,21% a 3,80%. El transporte y los combustibles tuvieron elevada incidencia, en un entorno de presiones externas sobre la energía. Los combustibles para vehículos subieron 30,9% mensual y el transporte local 10,3%, aportando conjuntamente 1,16 puntos porcentuales; cerca de la mitad de una inflación mensual pico de 2,38%. La normalización del abastecimiento detuvo la escasez, pero dejó una huella estadística en el cálculo de la tasa anual.
Si bien la inflación mensual se moderó en abril (0,52%) y mayo (-0,16%) tras el 2,38% de marzo, se hizo evidente la existencia de rigidez a la baja en precios de combustibles, pasajes y tarifas de transporte: muestran ajustarse con rapidez ante alzas de costos y hacerlo lenta o parcialmente cuando éstos bajan.
De marzo a julio la inflación interanual rebasó en alrededor de 1 punto el rango meta del BCR, distanciándose más aún en los meses siguientes. La tasa de inflación medida sin precios de alimentos y energía, mostró un recalentamiento persistente desde marzo, reflejada en una senda más pronunciada que la inflación general hasta agosto, que luego persiste al alza sin síntomas de ceder.
- Expectativa de inflación en aceleración
Durante 2025 el BCR redujo su tasa referencial de 4.75% a 4.25% en septiembre y de ahí en adelante la mantuvo hasta hoy. Se apoyaba en una expectativa de inflación con tendencia declinante y convergente al mero centro del rango meta (2%) hacia fin de año.
Inflación y Tasa de Referencia Real Ex Ante a 12 Meses (Ene 2025 – Sep 2026)
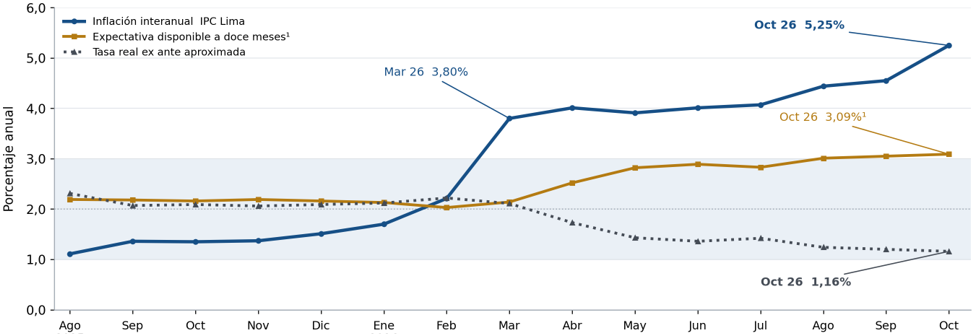
Desde febrero se encendía una luz ámbar al producirse un primer repunte de la expectativa, tras una larga tendencia de descenso. En marzo y abril ella subió a alta velocidad hacia el tope del rango meta (3%), encendiendo una primera señal de peligro. Julio fue un mes más crítico aún, pues la expectativa pisó ese tope, para luego desbordarlo en agosto y septiembre. Entre tanto, la tasa de referencia real ex ante se deslizó desde niveles encima de 2% alcanzando en octubre un aproximado de 1,16%; síntoma de una política monetaria cada vez menos restrictiva.
La tasa real ex ante se aproxima restando la inflación esperada a la tasa nominal. Mantener fija la tasa de referencia no mantiene constante la restricción monetaria. Cuando aumenta la primera y permanece inmóvil la segunda, el freno sobre el gasto puede debilitarse.
En el gráfico se aprecia cómo la tasa de referencia actual de 4,25%, ante expectativas que pasan de 2,10% a 3,09%, reducen la tasa real de 2,15% a 1,16%. El registro a octubre aplica la expectativa de septiembre disponible.
- Riesgo de brotes alcistas de precios y desabastecimiento ante El Niño
El horizonte climático exige prepararse para una perturbación prolongada. El comunicado del ENFEN del 30 de octubre prevé que El Niño Costero mantenga una magnitud extraordinaria hasta febrero de 2027 y disminuya gradualmente hasta junio.
Para el verano se espera lluvias intensas en la costa norte y central, así como en la sierra norte occidental, con menor disponibilidad de agua en la sierra sur. El déficit de lluvias puede comprometer la siguiente campaña agrícola. La inflación puede persistir si las interrupciones se suceden antes de que el abastecimiento se recupere. También puede prolongarse el daño sobre los ingresos. Una vía interrumpida sigue encareciendo el transporte hasta que vuelve a operar, así haya dejado de llover. Los negocios que agoten su capital de trabajo durante la emergencia podrían tardar más en recuperar sus ventas. Em buena cuenta, el fin del episodio climático puede dejar consecuencias que retarden mucho más la recuperación económica.
- La fortaleza del anclaje se conoce cuando llega el shock
Una expectativa de inflación cercana a la meta puede transmitir tranquilidad y sin embargo ocultar cierta fragilidad. Por ello es importante afinar el ojo analítico para prever cómo puede responder ante una perturbación y cuánto tarda en moderarse luego. Denominamos resiliencia del anclaje a esa capacidad de resistir el impacto y recuperar la confianza en el retorno de la inflación a la meta.
Una comparación exploratoria de las sendas de expectativas de inflación en el Perú y Estados Unidos permite ilustrar algunos hechos estilizados relevantes. En el periodo de análisis (agosto 2025-octubre 2026), la medida estadounidense muestra oscilaciones más pronunciadas, con aumentos seguidos de retrocesos. En contraste, la expectativa peruana cambia de forma más gradual y exhibe menor reversión después de las revisiones al alza. Si bien esta trayectoria puede expresar estabilidad, también puede reflejar una incorporación lenta de información o un aprendizaje adaptativo de la rigidez de ajuste de precios a la baja cuando bajan los costos en mercados altamente concentrados.
Perú y Estados Unidos: Expectativa de Inflación a 12 Meses
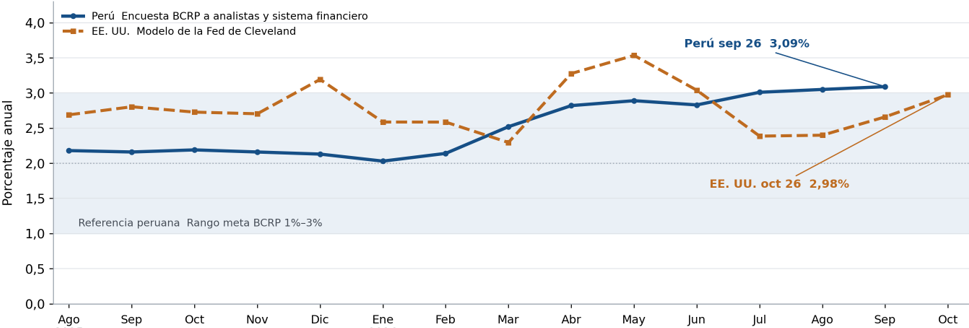
Nuestra hipótesis es que la repetición de shocks podría modificar la interpretación del siguiente episodio. Si los agentes esperan una pronta normalización, tendrán menos razones para trasladar el encarecimiento temporal a decisiones duraderas. Si perciben que las presiones se suceden y sus efectos se prolongan, podrían anticipar una inflación más persistente e incorporarla en precios y contratos.
En principio, un precio que permanece elevado no genera inflación indefinidamente. Sin embargo, la experiencia de alzas frecuentes y retrocesos escasos podría influir en las expectativas sobre futuros aumentos. Comprobar ese vínculo es parte de una investigación pendiente.
La vigilancia a través de encuestas debería abarcar las expectativas de mayor horizonte y la proporción de los agentes económicos que prevé inflación elevada. También tendría que comprender su sensibilidad a noticias adversas y la rapidez con que responden a señales favorables. Esperar a que el desanclaje resulte evidente reduce el margen para prevenirlo.
6. Por dónde entran los shocks y qué puede prolongarlos
El pollo criado en el Perú depende de insumos cotizados en dólares, pues el maíz amarillo duro y la torta de soya con los que se alimenta son importados. Ocurre lo mismo con el pan de una panadería, respecto al trigo que abastece la elaboración de harinas y pastas.
La panadería y pastelería, las pastas, la carne de ave y los huevos suman el 6,23% de la canasta familiar y el 29,6 % del componente alimentos en el hogar. La depreciación del sol encarece el componente importado. La exposición a la depreciación cambiaria se amplía a los fertilizantes y los costos del transporte.
Cuando disminuyen los costos ¿con qué rapidez llega el alivio al consumidor? Los contratos y las existencias adquiridas a precios mayores pueden retrasarlo. La falta de competencia en mercados clave puede permitir que parte del ahorro permanezca en los márgenes de ganancia. Las concentraciones de mercado (particularmente en mercados clave como el crediticio, salud y alimentos) tanto como las integraciones verticales, las fusiones, la colusión y demás conductas anticompetitivas merecen estudiarse tratarse de manera mancomunada entre el BCR, Indecopi y la SBS, sin asumir automáticamente la existencia de abuso o rigidez.
Una exposición recurrente a shocks, combinada con una reversión lenta de sus efectos, tiende a favorecer expectativas de mayor persistencia. Para comprobarla habría que comparar la respuesta de los precios finales ante aumentos y reducciones del costo total en soles. El vínculo debe probarse por cadena productiva antes de extrapolarlo a toda la economía.
7. Cómo resolver la disyuntiva entre frenar la inflación y afectar la producción
El BCR enfrenta una disyuntiva. Elevar la tasa de referencia no constituye una cura directa al desabastecimiento generado por un shock de oferta; incluso, una reacción excesiva puede agravar la pérdida de actividad. Sin embargo, esperar también implica costos si las presiones se extienden y las expectativas dejan de moderarse. La decisión exige considerar la trayectoria probable de la inflación y los rezagos de la política, además del dato reciente.
La política fiscal sí puede curar directamente el problema de desabastecimiento causante de alzas de precios, si el estado planifica y gestiona el gasto asignando prioridades debidas. Sin embargo, un mayor gasto ineficiente también sostener la demanda cuando la capacidad de producir o distribuir bienes se ha reducido. Por tanto, una ampliación presupuestaria anunciada no equivale a una cura materializada; podría incluso ser todo lo contrario.
Tampoco todo gasto corriente tiene el mismo efecto. El mantenimiento y la operación de servicios esenciales pueden prevenir interrupciones productivas. En cambio, obligaciones permanentes sin financiamiento sostenible reducen el espacio para responder a futuras emergencias. La evaluación debe considerar resultados y sostenibilidad, además de la clasificación contable.
MAXIMIXE considera conveniente un aumento preventivo de 25 puntos básicos, hasta 4,50%, en la reunión del 12 de noviembre. La recomendación busca reducir el riesgo de que las perturbaciones repetidas terminen arraigando expectativas de inflación más altas. Con la medición de septiembre como referencia, la tasa real aproximada subiría a 1,41%. La decisión deberá contrastarse con la información disponible al momento de la reunión, especialmente las nuevas expectativas y las señales de propagación del encarecimiento.
El ajuste tiene costos y su alcance debe explicarse con claridad. Una tasa más alta encarece el crédito y puede debilitar el gasto. Puede ayudar a evitar que esos aumentos se incorporen de manera duradera a otros precios. Por eso, un movimiento moderado debería acompañarse de una comunicación que preserve la flexibilidad de las decisiones siguientes. La evolución de la inflación determinará si hacen falta nuevas medidas.
Está en manos del gobierno reducir el esfuerzo monetario necesario si muestra habilidad para proteger las condiciones que permiten producir y abastecer los mercados, sin aumentar la presión de demanda. También deberá atender las dificultades transitorias de financiamiento de empresas viables afectadas por el clima, con instrumentos específicos y una evaluación del riesgo. Si la respuesta fiscal llega tarde o añade gasto sin resolver las restricciones de oferta, el Banco Central enfrentará una inflación más persistente en una economía menos capaz de soportar tasas elevadas. Evitar ese desenlace exige que el presupuesto se traduzca a tiempo en capacidad de respuesta.
Sobre el Autor
Jorge Chávez Álvarez
CEO de MAXIMIXE
Ph.D. (c) en Economía por la Oxford University. Master en Planeamiento y Política Económica por la Erasmo de Roterdam University, International Institute of Social Studies. Siete diplomas de postgrado. Fue Director de la CCL y del CEPLAN. Presidente de Financiera Mitsui AutoFinance. Ex-Presidente del Banco Central de Reserva del Perú. Más de 35 años como consultor estratégico y banquero de inversión.
Más artículos del Autor