
ARTÍCULO
¿Somos más ricos o solo tenemos más dólares? ¿Somos más ricos o solo tenemos más dólares?
5 de octubre de 2026

Jorge Baca Campodónico
Economista Principal de MAXIMIXE


Las reservas internacionales, el petróleo y la Bolsa de Lima muestran una trayectoria favorable cuando se miden en dólares. Al convertirlas a oro, la historia cambia y obliga a preguntarse cuánto de esos récords responde también a la unidad utilizada para medirlos.
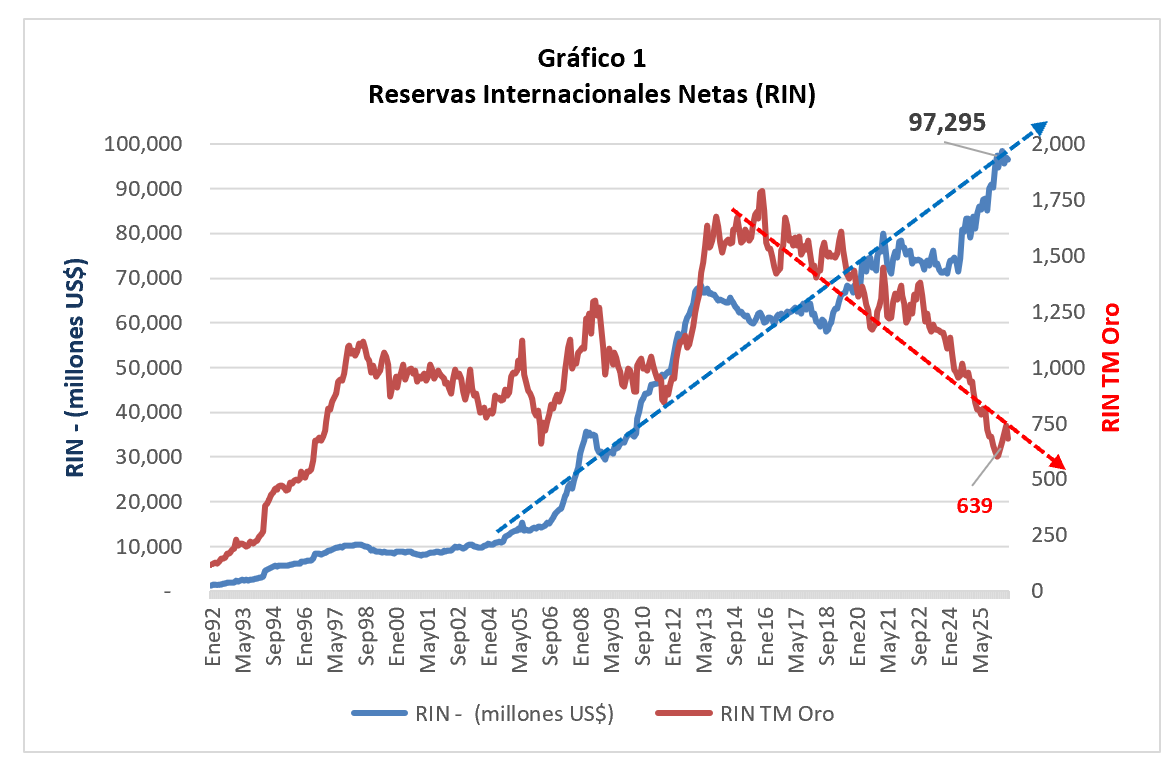
Las Reservas Internacionales Netas del Perú se aproximan a los US$ 100 mil millones, un máximo que, medido en dólares, parece confirmar décadas de fortalecimiento financiero. Pero el panorama cambia al utilizar otra unidad de cuenta: expresadas en toneladas de oro, las reservas muestran durante largos períodos una trayectoria descendente. El contraste no es exclusivo de las RIN. El precio del petróleo y la capitalización de la Bolsa de Valores de Lima también dibujan historias distintas cuando se convierten de dólares a oro. Más que establecer cuál es la medida “correcta”, esta divergencia plantea una cuestión de fondo: cuánto de los récords que observamos corresponde al activo que se valoriza y cuánto depende de la vara monetaria con la que decidimos medirlo.
Las reservas cambian según la vara
Que las Reservas Internacionales Netas (RIN) del Perú se acerquen a los US$ 100 mil millones parece confirmar una historia de fortaleza financiera: más recursos para afrontar choques externos, moderar tensiones cambiarias y sostener la confianza. Sin embargo, el récord cambia de aspecto cuando se utiliza otra unidad de cuenta. Expresadas en toneladas de oro, las RIN muestran una trayectoria mucho menos favorable y, en varios periodos, descendente. El contraste no implica que el Banco Central haya perdido reservas ni que el oro sea una medida superior, sino que ambas referencias ofrecen lecturas distintas sobre el poder adquisitivo acumulado.
Las RIN están compuestas principalmente por activos externos líquidos: bonos del Tesoro de Estados Unidos, depósitos en bancos internacionales, títulos de organismos multilaterales, instrumentos financieros de corto plazo y una participación menor de oro monetario. Que gran parte de esos activos esté denominada en dólares responde a razones operativas: el comercio exterior, el pago de deuda y buena parte de las intervenciones cambiarias se realizan en esa moneda, mientras que los títulos del Tesoro estadounidense ofrecen mercados profundos y alta liquidez.
El predominio del dólar, por tanto, es funcional al sistema financiero internacional, pero eso no lo convierte en una medida inmutable de valor. Tampoco el oro lo es. Antes de Bretton Woods, el metal funcionó como principal ancla monetaria; hoy sigue siendo una referencia de valor y reserva, aunque su cotización también varía con las condiciones del mercado. Por ello, comparar las RIN en dólares y en oro no busca reemplazar una unidad por otra, sino mostrar cuánto puede cambiar la lectura de una misma riqueza según el patrón utilizado.
El precio del oro, además, responde a varios factores: al poder adquisitivo del dólar, a la oferta y demanda del propio metal, a las compras de inversionistas y bancos centrales, a la percepción de riesgo e inflación y, en menor medida y sobre horizontes más largos, a los costos de extracción. En el corto y mediano plazo, la demanda de inversión y las compras oficiales suelen tener un peso especial. Esa volatilidad confirma que ni el dólar ni el oro ofrecen una medida absoluta, pero sí permiten observar desde ángulos distintos cuánto valor conserva una reserva a lo largo del tiempo.
El petróleo también cambia según la unidad de medida
El contraste observado en las reservas se repite en el petróleo. Su precio internacional suele expresarse en dólares, pero esa moneda también fluctúa, por lo que una subida nominal no necesariamente refleja por completo una mejora real del valor del barril. El Gráfico 2 muestra que, mientras el petróleo mantiene una trayectoria creciente en dólares —aunque con fuertes altibajos—, al expresarlo en onzas Troy de oro la tendencia resulta más débil e incluso descendente en varios periodos.
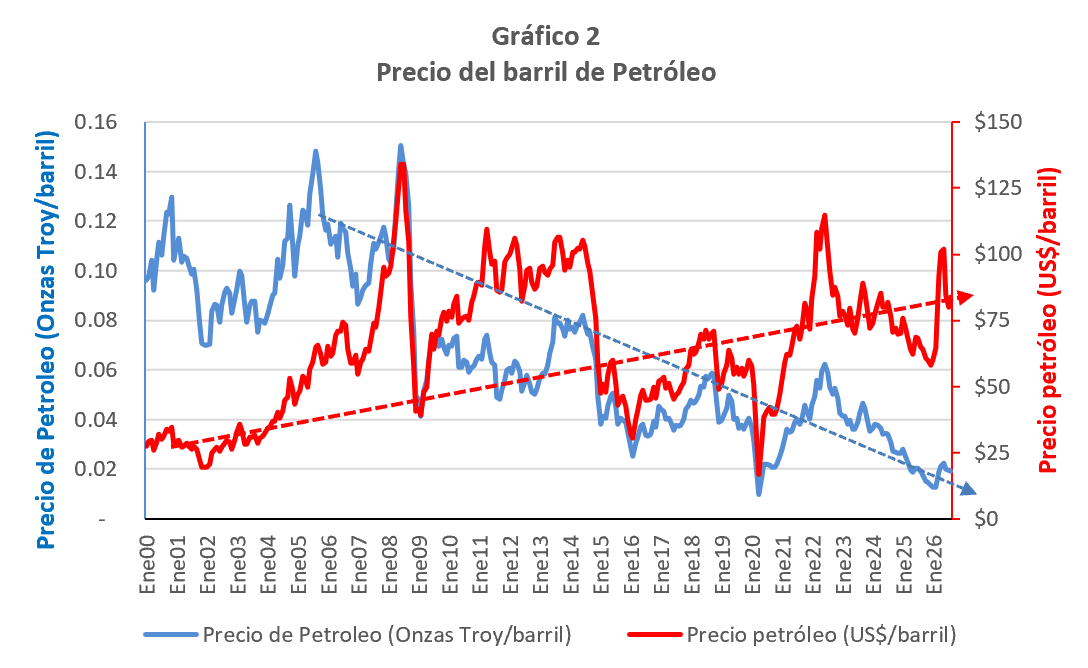
La comparación no implica que el oro revele un “precio verdadero” del petróleo. Su cotización también responde a tasas de interés, demanda de inversión, compras de bancos centrales, oferta minera y percepción de riesgo. El ejercicio sirve más bien para mostrar que parte de las variaciones observadas puede provenir de la unidad utilizada para medirlas y que, para el análisis económico, conviene distinguir entre el movimiento del activo y el de la moneda en la que se expresa.
La Bolsa también cuenta otra historia en oro
La capitalización bursátil de la Bolsa de Valores de Lima mantiene una trayectoria creciente cuando se expresa en dólares, especialmente en los últimos años. Sin embargo, al convertir ese valor a toneladas de oro, el avance se modera y aparecen incluso señales de estancamiento o deterioro. El contraste muestra, una vez más, que una misma evolución puede verse muy distinta según la unidad de cuenta utilizada.
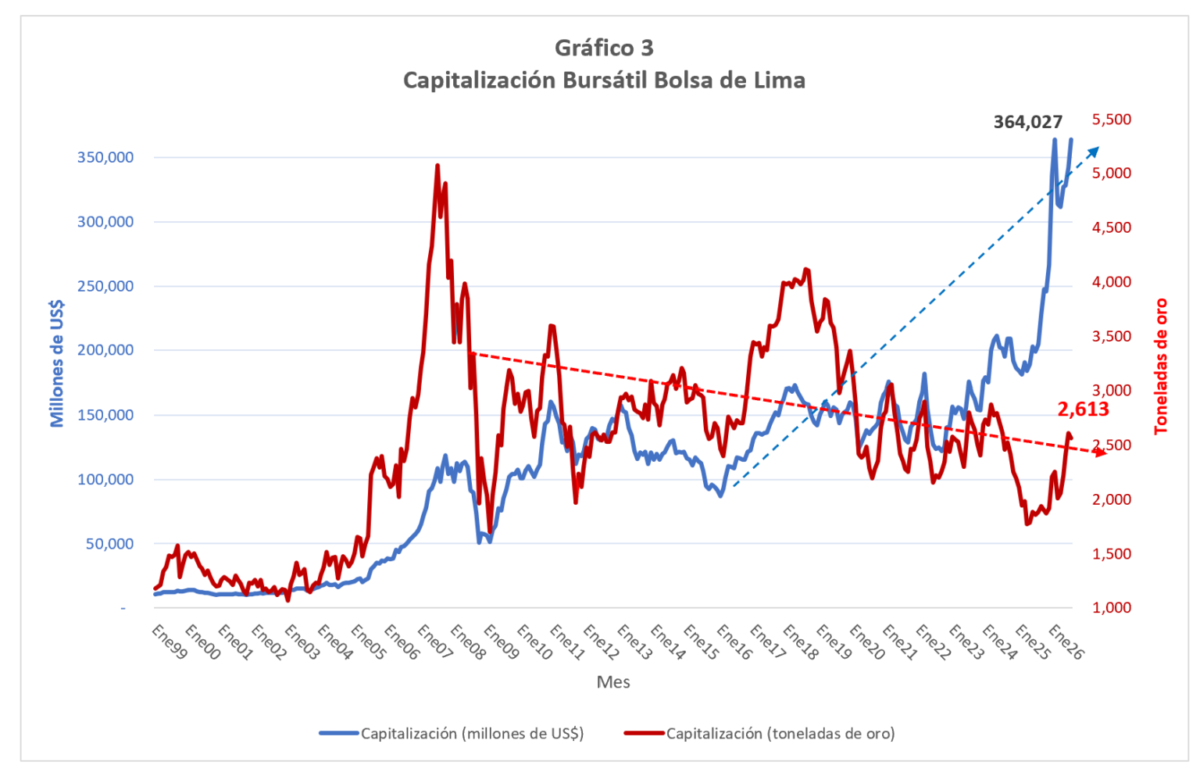
La diferencia se explica porque ambas mediciones incorporan movimientos distintos. La serie en dólares recoge la evolución de las acciones, los cambios en la composición de las empresas cotizadas y el tipo de cambio; al expresarla en oro, se añade además la variación del precio del metal. Por eso, parte del crecimiento observado en dólares puede diluirse o revertirse frente al oro, no necesariamente porque la Bolsa haya perdido valor en términos absolutos, sino porque el metal se ha apreciado más rápidamente.
Por qué el dólar sigue siendo la referencia
Los tres casos apuntan a una misma conclusión: reservas, petróleo y capitalización bursátil pueden mostrar avances importantes en dólares y perder parte de ese impulso cuando se expresan en oro. Esto no invalida ninguna de las dos medidas, pero sí recuerda que toda lectura de riqueza depende de la unidad de cuenta elegida. Históricamente, el oro cumplió ese papel hasta que Bretton Woods consolidó al dólar como eje del sistema monetario internacional y, tras el fin de su convertibilidad en 1971, la moneda estadounidense mantuvo su centralidad por el tamaño de la economía de EE. UU., la profundidad de sus mercados y los efectos de red.
Esa centralidad responde también a razones prácticas. Los bancos centrales necesitan activos líquidos en dólares para atender pagos internacionales, deuda externa, importaciones esenciales e intervenciones cambiarias, especialmente en momentos de crisis. El sistema ofrece así una moneda común y mercados profundos, pero al mismo tiempo otorga a Estados Unidos una ventaja particular: la demanda global por dólares y títulos estadounidenses le permite financiarse en su propia moneda y a costos comparativamente favorables, fenómeno conocido como “privilegio exorbitante”.
El privilegio del dólar y sus límites
El dominio internacional del dólar no solo cumple una función práctica: también genera ventajas para el país que lo emite. Una de ellas es el señoreaje, es decir, el beneficio asociado a la emisión de moneda. En el sistema moderno, este mecanismo no equivale simplemente a “imprimir dinero y obtener una ganancia”. La Reserva Federal crea pasivos monetarios con los que adquiere activos financieros, principalmente bonos del Tesoro estadounidense, que generan intereses. Después de cubrir sus costos y obligaciones, los remanentes pueden transferirse al Tesoro. A escala internacional, la ventaja se amplía porque gobiernos, empresas y ahorristas de todo el mundo están dispuestos a mantener dólares y títulos denominados en esa moneda.
Esa demanda global permite a Estados Unidos financiarse en su propia moneda y a costos comparativamente favorables, una posición que suele describirse como el “privilegio exorbitante” del dólar. Cuando un banco central extranjero acumula bonos del Tesoro o depósitos en dólares, no solo conserva un activo líquido y ampliamente aceptado: también canaliza recursos hacia el sistema financiero estadounidense. La fortaleza del arreglo reside precisamente en esa confianza global y en la profundidad de sus mercados. Pero la misma centralidad que vuelve al dólar atractivo como activo de reserva concentra también una parte importante de la infraestructura financiera internacional bajo jurisdicción estadounidense.
En los últimos años, esa dimensión política se ha vuelto más visible. El congelamiento de reservas, la exclusión de entidades de sistemas de pagos y el uso de sanciones financieras han mostrado que la disponibilidad de un activo puede depender no solo de su liquidez, sino también de decisiones jurisdiccionales y geopolíticas. Desde la perspectiva de los países expuestos a ese riesgo, esta experiencia ha incentivado una mayor diversificación de reservas y un renovado interés por el oro. El metal ofrece una ventaja específica: no constituye el pasivo de ningún Estado. Sin embargo, tampoco reemplaza plenamente al dólar, porque no genera intereses, su precio es volátil, implica costos de custodia y carece de la misma liquidez que los grandes mercados de deuda soberana.
La conclusión, por tanto, no es sustituir mecánicamente el dólar por el oro ni regresar al patrón oro clásico. El problema es más amplio: un sistema monetario internacional sustentado en gran medida sobre la moneda nacional de un solo país necesita contrapesos, reglas previsibles y referencias más transparentes. Una alternativa podría ser ampliar el papel de instrumentos multilaterales como los Derechos Especiales de Giro, diversificar los activos que respaldan las reservas internacionales y establecer salvaguardias comunes frente a decisiones que afecten su disponibilidad. También sería útil mejorar la forma en que se reportan las reservas, incorporando no solo su valor en dólares, sino también información sobre composición, liquidez, riesgo y evolución frente a otras referencias.
Sobre el Autor
Jorge Baca Campodónico
Economista Principal de MAXIMIXE
Ph.D. en Economía por la University of Manchester y Master en Investigación de Operaciones por el MIT. Fue Economista Jefe de Bunge & Born, Jefe de la Agencia de Administración Tributaria del Perú, Director del BCRP, Ministro de Economía y Finanzas del Perú y Director Ejecutivo y actual consultor en temas fiscales del BID. Fue asesor de asistencia técnica del FMI en Argentina.
Más artículos del Autor