
ARTÍCULO
Pensiones 2027:
reformar sin formalizar
Pensiones 2027:
reformar
sin formalizar
21 de septiembre de 2026

Jorge Baca Campodónico
Economista Principal de MAXIMIXE


La nueva ley promete una pensión mínima y nuevos mecanismos de aporte, pero mantiene la cuña laboral que alimenta la informalidad. Jorge F. Baca plantea trasladar parte del financiamiento de pensiones y salud hacia una base tributaria más amplia para cambiar los incentivos a la formalización.
El 1 de enero de 2027 entrarán en vigor la Ley 32123 y su reglamento, el Decreto Supremo 189-2025-EF, que introducen una nueva arquitectura para el sistema previsional peruano. Entre sus principales novedades figura la asignación del 1% del IGV de las boletas de consumo a las cuentas individuales de los afiliados, un mecanismo pensado para ampliar el ahorro previsional incluso entre trabajadores con trayectorias laborales intermitentes. Sin embargo, su impacto sería limitado y desigual: por cada S/100 de gasto el aporte sería de apenas S/0,85, mientras una parte importante del consumo de los hogares de menores ingresos está exonerada del IGV. A ello se suma el costo fiscal de desviar recursos que actualmente ingresan al Tesoro Público. La reforma también incorpora una pensión mínima garantizada para determinados afiliados del Sistema Privado de Pensiones, pero mantiene la estructura de cuentas individuales administradas por las AFP y carece de un componente de solidaridad capaz de compensar las desigualdades del mercado laboral.
El problema de fondo sigue siendo la informalidad. Mientras una parte mayoritaria de los trabajadores permanezca fuera de la planilla y realice aportes de manera irregular, cualquier intento de ampliar la cobertura previsional tendrá un alcance limitado. Por eso, el debate debería ir más allá de los nuevos mecanismos de ahorro y preguntarse cómo reducir el costo de la formalidad, ampliar la base contributiva y financiar pensiones y salud de manera sostenible. El gobierno todavía tiene margen para replantear algunos elementos de la reforma antes de su entrada en vigencia y avanzar hacia un sistema menos complejo, con mayor equidad, una pensión mínima sostenible y mejores incentivos para la formalización laboral.
Una modernización que mantiene la estructura de fondo
La Ley 32123 fue presentada como una modernización integral del sistema previsional, con un esquema multipilar, mayor portabilidad, incorporación de trabajadores independientes y una pensión mínima en el Sistema Privado de Pensiones. Sin embargo, la reforma mantiene buena parte de la arquitectura previa. El pilar no contributivo consolida programas ya existentes como Pensión 65 y Contigo; el contributivo conserva la coexistencia entre el Sistema Nacional de Pensiones y el SPP; y el pilar voluntario incorpora el aporte por consumo, cuyo diseño ofrece una capacidad limitada para ampliar de manera significativa la protección previsional.
El cambio más relevante aparece en el pilar semicontributivo, que introduce una pensión mínima garantizada por el Estado. Pero esta garantía añade presión fiscal y depende de que los afiliados mantengan sus fondos en el sistema, algo difícil en un contexto marcado por sucesivos retiros extraordinarios de AFP. En conjunto, la reforma deja pendientes varios problemas centrales: la fragmentación entre regímenes, la baja densidad de aportes, la escasa incorporación de trabajadores independientes, la ausencia de mecanismos amplios de solidaridad y, sobre todo, la persistencia de la informalidad laboral.
El costo distributivo y fiscal de la reforma
El aporte por consumo concentra uno de los principales problemas distributivos de la reforma. Al destinar el 1% del IGV de las boletas a cuentas individuales, el beneficio aumenta con el nivel de consumo y favorece en mayor medida a los hogares de mayores ingresos, mientras que los hogares de menores recursos, cuyo gasto se concentra en productos exonerados, acumularán montos reducidos. A ello se suma un costo fiscal relevante: el MEF ha estimado que las disposiciones que destinan parte del IGV al sistema previsional podrían superar los S/10.000 millones anuales. La pensión mínima garantizada introduce una presión adicional, pues será el Estado quien cubra la diferencia entre lo acumulado por cada afiliado y el monto mínimo comprometido.
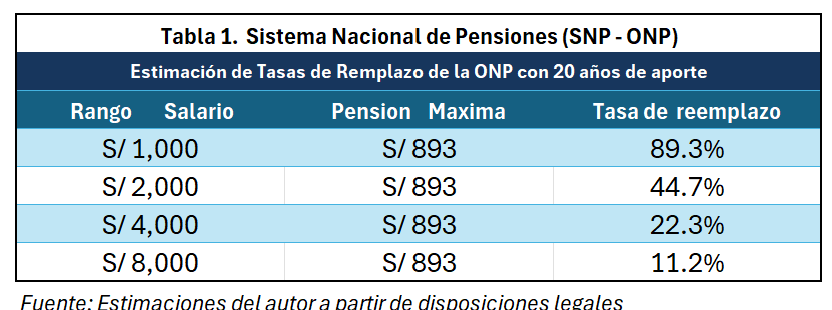
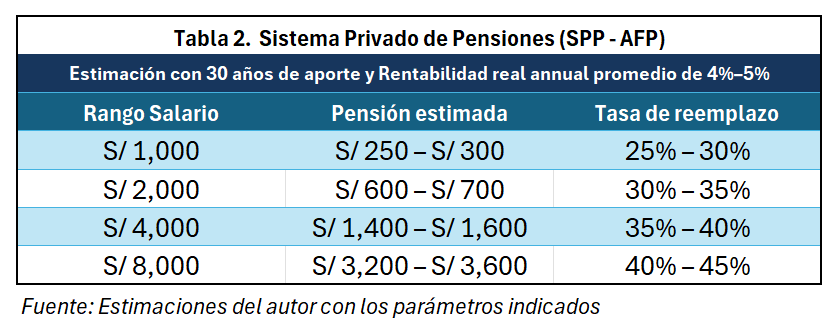
Esta estructura resulta especialmente exigente en un país con alta informalidad, baja densidad de aportes y trayectorias laborales discontinuas. El sistema de AFP mantiene además una lógica poco progresiva: el rendimiento de cada sol aportado es independiente del nivel de ingresos, mientras las comisiones afectan proporcionalmente más a quienes tienen menor capacidad de ahorro. La ausencia de subsidios cruzados o de un componente amplio de solidaridad limita la capacidad del sistema para compensar las desigualdades acumuladas durante la vida laboral y contribuye a mantener bajas tasas de reemplazo entre los trabajadores más vulnerables (ver Tablas 1 y 2).
A estas dificultades se añaden problemas de legitimidad y sostenibilidad. Desde una perspectiva liberal, economistas, juristas y asociaciones de consumidores cuestionan la obligatoriedad de la afiliación y de los aportes a las AFP, así como la escasa competencia dentro del sistema. Al mismo tiempo, el SNP arrastra un déficit actuarial creciente y el SPP ha perdido recursos tras sucesivos retiros extraordinarios. En este contexto, la garantía estatal de una pensión mínima amplía los compromisos fiscales del Estado sin resolver las causas que generan aportes insuficientes, dejando abierta la pregunta sobre la sostenibilidad financiera del sistema en el largo plazo.
La informalidad también debilita el sistema de salud
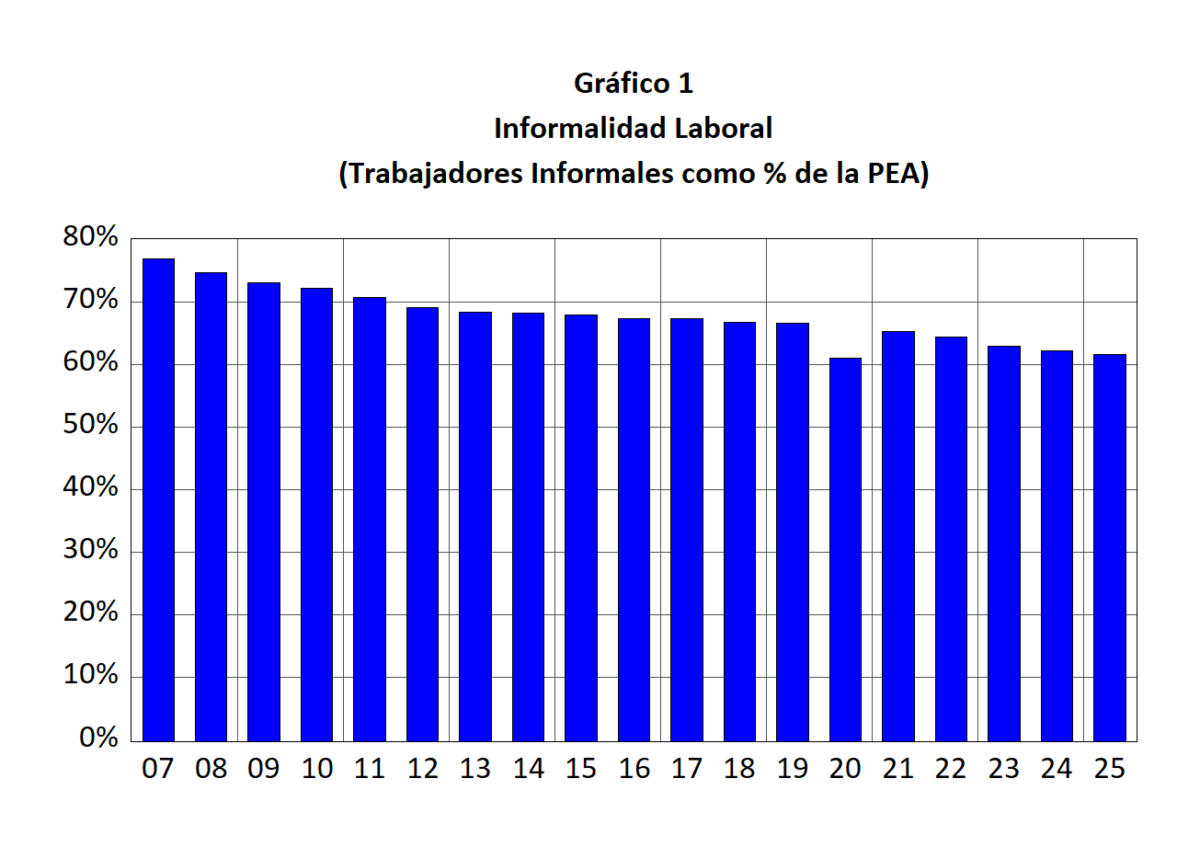
El sistema de salud peruano reproduce varios de los problemas estructurales del sistema previsional. EsSalud depende de una base contributiva estrecha afectada por la informalidad laboral, mientras el SIS y el MINSA absorben a una gran parte de la población mediante esquemas subsidiados y con serias limitaciones de infraestructura, gestión y calidad (ver Gráfico 1). La coexistencia de EsSalud, SIS, MINSA y seguros privados ha consolidado un sistema fragmentado, desigual y poco eficiente. Al mantener el financiamiento de EsSalud basado en contribuciones laborales, la reforma previsional preserva además una cuña que encarece el empleo formal, debilita la base contributiva e incentiva la permanencia fuera del sistema.
La devaluación fiscal como alternativa
Una reforma más profunda podría abordar de manera conjunta la informalidad, la competitividad y el financiamiento de pensiones y salud mediante una estrategia de devaluación fiscal. Desarrollado por Emmanuel Farhi, Gita Gopinath y Oleg Itskhoki, este enfoque busca reproducir algunos efectos de una devaluación sin modificar el tipo de cambio nominal, trasladando parte de la carga desde el empleo hacia el consumo. Aplicado al Perú, implicaría eliminar las contribuciones a pensiones y salud de empleadores y trabajadores y reemplazarlas por un impuesto de estructura similar al IGV, con una base más amplia, destinado a financiar un sistema universal de protección social.
El cambio reduciría los costos del empleo formal, elevaría el salario neto de los trabajadores y mejoraría la competitividad de la producción local. Al mismo tiempo, financiar la protección social mediante un impuesto de base amplia permitiría incorporar a consumidores formales e informales al sostenimiento del sistema y dar mayor estabilidad a la recaudación. La propuesta supone además ampliar la base del IGV, reduciendo exoneraciones, y utilizar parte de esos recursos para financiar pensiones y salud, disminuyendo así la dependencia de las contribuciones laborales que hoy penalizan la formalización.
Como incentivo adicional, los trabajadores formales recibirían una compensación mensual del Estado en billeteras electrónicas individuales. El monto sería igual para todos y se calcularía distribuyendo entre los trabajadores formales registrados la recaudación correspondiente a los puntos del impuesto destinados al sistema. Los fondos serían administrados por la ONP. De esta manera, el esquema combinaría cuentas individuales con un componente solidario, reduciría el costo de la formalidad y ampliaría la base de financiamiento de la protección social.
Formalizar para sostener la protección social
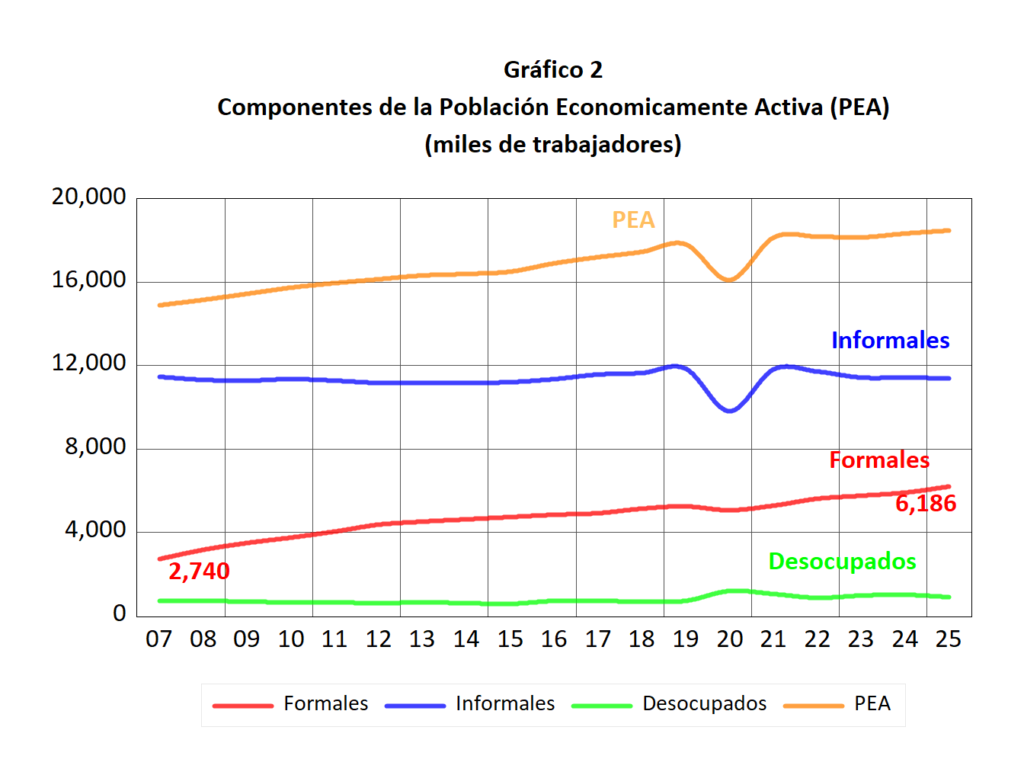
La informalidad laboral es el principal obstáculo para ampliar de manera sostenible las pensiones y la cobertura de salud. La propuesta de devaluación fiscal busca modificar esos incentivos reduciendo la carga asociada al empleo formal y trasladando parte del financiamiento hacia el consumo. Al eliminar las contribuciones a pensiones y salud, el costo laboral formal caería en más de 20% y aumentaría el salario neto de los trabajadores, mientras los informales enfrentarían el nuevo impuesto sin acceder a la compensación prevista para quienes ingresen a la formalidad. El esquema podría complementarse con una mayor flexibilización laboral y con la creación de un seguro de desempleo (ver Gráfico 2).
La recaudación del nuevo impuesto financiaría una pensión universal equivalente a un sueldo mínimo para los trabajadores formales al jubilarse, complementada por un pilar voluntario administrado por las AFP, similar a los esquemas 401K o IRA de Estados Unidos. Para los trabajadores de menores ingresos, este diseño permitiría alcanzar tasas de reemplazo cercanas al 100%, mientras quienes perciben mayores ingresos podrían complementar su pensión mediante ahorro voluntario. Un mecanismo semejante podría aplicarse a la salud para integrar EsSalud, SIS y MINSA en un sistema nacional con financiamiento más amplio, mayor cobertura y menor fragmentación institucional.
Una reforma todavía posible
El Perú enfrenta una combinación de informalidad persistente, sistemas de pensiones y salud fragmentados, sobrecostos laborales y menor espacio fiscal que exige una reforma más profunda que la prevista para 2027. El gobierno aún puede replantear el esquema antes de su entrada en vigencia y avanzar hacia un sistema que reduzca los incentivos a la informalidad, amplíe la protección social y mejore su sostenibilidad financiera. La propuesta de devaluación fiscal apunta precisamente a ese objetivo: trasladar parte del financiamiento desde el empleo hacia una base tributaria más amplia para fortalecer la formalización, la competitividad y el financiamiento de pensiones y salud. Las Comisiones de Alto Nivel recientemente constituidas tienen ahora la oportunidad de evaluar una reforma de mayor alcance.
Sobre el Autor
Jorge Baca Campodónico
Economista Principal de MAXIMIXE
Ph.D. en Economía por la University of Manchester y Master en Investigación de Operaciones por el MIT. Fue Economista Jefe de Bunge & Born, Jefe de la Agencia de Administración Tributaria del Perú, Director del BCRP, Ministro de Economía y Finanzas del Perú y Director Ejecutivo y actual consultor en temas fiscales del BID. Fue asesor de asistencia técnica del FMI en Argentina.
Más artículos del Autor