
ARTÍCULO
¿Valen las acciones de IA lo que dicen valer? ¿Valen las acciones de IA lo que dicen valer?
17 de noviembre de 2026

Jorge Chávez Álvarez
CEO de MAXIMIXE


Valoración fundamental de Nvidia en un entorno confuso
¿Cómo saber el verdadero valor de las acciones de una empresa tecnológica como Nvidia que lidera el modelo de negocio del clúster de Inteligencia Artificial (IA) estadounidense? ¿Cómo afectará la dimisión de su CEO, Jensen Huang, el 12 de noviembre al valor de una empresa con una cultura organizacional similar a la de una sinfónica, con 60 músicos acostumbrados a seguir la batuta de un director de orquesta para unos admirable y para otros insuperable?
¿La crisis de Nvidia afectará a todo el clúster? Parece que sí. Antes de que estallara el escándalo de infidelidades y supuesto espionaje a favor de China que llevó a dicha dimisión, la acción acumulaba una caída del 20%, reflejando un desgaste de las expectativas de sostenibilidad del gasto en IA y en el modelo de financiamiento circular sustentado en la caja de Nvidia.
Ha sido una advertencia del mercado a un cluster que realiza cuantiosas inversiones en centros de datos en contraste con la lenta monetización real de sus productos. De US$ 214 a fines de octubre Nvidia pasó a cotizar este lunes US$ 163 redondeando una pérdida de US$ 1 billón de los US$ 5 billones de capitalización bursátil que tenía la empresa.
- Riesgos del clúster de IA estadounidense
El informe de estabilidad financiera de la Reserva Federal revela que los entrevistados (altos funcionarios de bancos, fondos de inversión, firmas de consultoría y casas de bolsa) que colocan al sector IA como fuente de riesgo para el sistema financiero ha subido de 50% en marzo-abril a 87% en septiembre y octubre. Otras fuentes de riesgo destacados son: la subida de las tasas de interés a largo plazo (48%), los ciberataques (43%) y la sostenibilidad de la deuda pública (43%).
Dicho informe también muestra la existencia de tres focos de preocupación: (1) las elevadas valuaciones por capitalización bursátil, sin sustento en los fundamentos reales de cada compañía de IA; (2) la ciberseguridad, por exposición a hackers sofisticados o a los propios modelos avanzados de IA; y (3) las formas complejas y poco transparentes de financiamiento circular ligadas a la IA.
Preocupa en particular que las inversiones gigantescas en infraestructura de computación requeridas por el clúster de IA, se financien cada vez menos con recursos propios o inversión de riesgo. A octubre de 2026 la emisión de deuda bordeó los US$680.000 millones frente a los US$130.000 millones de 2023. Más aún si la esperanza de que puedan ser repagadas y seguir siendo útiles sólo se verá a largo plazo, lo que supone una resiliencia no demostrada al cambio tecnológico acelerado.
Además de la deuda directa, los gigantes tecnológicos asumen compromisos a largo plazo mediante contratos de alquiler de capacidad de centros de datos y garantías de valor residual sobre componentes (como las GPU de Nvidia), obligaciones que superan con creces las cifras visibles en sus balances. En este contexto, Nvidia ha venido jugando un rol de «banco central» al brindar un financiamiento circular para sostener la expansión del clúster y las propias ventas.
2. Modelo de negocio de Nvidia y el clúster IA estadounidense
La propuesta diferencial de valor de Nvidia radica en ofrecer plataformas de computación acelerada integrales de extremo a extremo, más allá de la simple venta de chips o procesadores gráficos (GPU) individuales. En lugar de comercializar componentes aislados, la compañía entrega una arquitectura completa que combina hardware especializado, redes de ultra velocidad y un ecosistema de software maduro diseñado para funcionar como una unidad cohesionada. Esta propuesta de valor descansa en tres pilares:
- Ecosistema de software propietario (CUDA). Su plataforma CUDA (lanzada en 2006) permite a millones de desarrolladores programar las GPU de manera sencilla y rápida. Ello constituye una barrera de entrada muy alta frente a competidores de hardware, ya que la gran mayoría de librerías y modelos de IA están optimizados de forma nativa para correr sobre el código de Nvidia.
- Infraestructura completa para «fábricas de IA». Nvidia diseña centros de datos completos al integrar sus GPU con sus propias CPU y tecnología de interconexión propietaria, lo que evita cuellos de botella en la transferencia de datos y maximiza el rendimiento del entrenamiento e inferencia de modelos masivos de IA.
- Cadencia de innovación acelerada. Nvidia mantiene un ritmo anual de lanzamiento de nuevas arquitecturas de chips, lo que garantiza a sus clientes (proveedores de nube, gobiernos y grandes empresas) acceso continuo a mayor capacidad de cómputo con un menor consumo energético por cada operación realizada.
- Soluciones empresariales listas para desplegar. Nvidia ofrece software empaquetado para implementar agentes de IA, modelos generativos y gemelos digitales, de forma rápida en la nube o en servidores propios, reduciendo drásticamente el tiempo de salida al mercado.
3. Dinámica competitiva entre Nvidia y sus clientes
La relación de Nvidia con sus principales clientes no es color de rosa. Compiten en varios frentes, en un claro ejemplo de “coopetición” (cooperación y competencia simultánea). En general, Amazon, Google, Microsoft, Meta y OpenAI se invaden mutuamente terrenos para proteger sus márgenes y reducir dependencias. Invierten especialmente en crear chips propios: Circuitos Integrados de Aplicación Específica (ASIC).
A diferencia de las GPU de Nvidia, diseñadas para ser versátiles y resolver cualquier problema de cómputo, estos chips están diseñados sólo para realizar operaciones matemáticas requeridas por sus propios modelos de IA, a menor costo por operación y mayor eficiencia energética.
Sus mayores compradores tienen la ventaja de contar con una certera de clientes diversificada, a diferencia de Nvidia, cuyo modelo de negocio está concentrado en pocos clientes con distintas probabilidades de éxito, en un entorno cada vez más estresante por la competencia del modelo de IA abierta que lidera China.
De hecho, varios de los modelos de IA de código abierto ofrecidos por empresas chinas, han demostrado tener muy alta performance a costos mucho menores. El propio Jensen Huang impulsaba activamente una visión de código abierto, reflejada en la adquisición de Hugging Face, permitiendo que miles de empresas gestionen sus propios modelos a menor costo, en vez de depender exclusivamente de las API de gigantes de modelos cerrados como Anthropic u OpenAI.
En general, los grandes proveedores de la nube (hyperscalers) y laboratorios de IA buscan liberarse de los altos costos y cuellos de botella de suministro de Nvidia diseñando su propio silicio. Y lo hacen a través de tres vías:
- Desarrollo de chips personalizados (ASICs). Gigantes tecnológicos como Google (con sus TPU), Amazon (con Trainium e Inferentia), Microsoft (con Maia) y Meta (con MTIA) fabrican sus propios aceleradores de IA. Incluso laboratorios de modelos como OpenAI han iniciado proyectos de chips propios para abaratar sus costos de inferencia y entrenamiento.
- Venta directa de capacidad alternativa en la nube. Los proveedores de nube incentivan a sus usuarios empresariales con descuentos para que entrenen y ejecuten modelos sobre sus propios chips, en vez de alquilar instancias con GPU de Nvidia, lo que amplía sus márgenes de ganancia.
- Ecosistemas de software abierto para romper el monopolio de CUDA. Sus clientes financian y promueven alternativas de código abierto, como el lenguaje Triton (impulsado por OpenAI) o iniciativas respaldadas por consorcios de la industria, para que los desarrolladores puedan migrar código fácilmente hacia hardware que no sea de Nvidia.
4. Entorno macroeconómico adverso y capitalización bursátil
La crisis de Nvidia se da en medio de una tendencia alcista del rendimiento del bono del tesoro estadounidense a 10 años, que ya supera el 5%, con expectativas de nuevas alzas de tasas por parte de la Reserva Federal (FED).
Financiar la continuidad del proceso constructivo del tremendo edificio de la IA en un contexto así no es tan sencillo; el circuito del fondeo se encarece y las inversiones exigen una recompensa mayor. Esta verdad plantea una pregunta que el entusiasmo tecnológico suele soslayar: ¿cuánto vale hoy el flujo de caja que una empresa promete entregar mañana o pasado mañana a sus accionistas?
Definitivamente, la capitalización bursátil responde a esta pregunta con una venda en los ojos. Fundada sólo en destellos que trazan los vaivenes de la euforia que alimenta o mengua cada noticia, bajo la sombra de un régimen de déficits fiscales crónicos y balances monetarios fuera de borda.
Para aproximarse mejor al valor real de las acciones que se tranzan en Wall Street hay que estimar cuánto podrá ganar cada compañía después de financiar su crecimiento. La IA puede transformar la economía con mayor o menor destrucción creativa; la rentabilidad de invertir en ella depende del precio pagado versus el costo de cumplir sus promesas.
5. Cómo generan valor las empresas de IA
Durante años el atractivo financiero del software descansó en un atributo excepcional: una vez desarrollado el producto, vender una copia adicional costaba muy poco. Esa posibilidad de ampliar ingresos sin aumentar proporcionalmente los costos alimentó valoraciones sustentadas en un crecimiento rápido y márgenes elevados.
La IA, en cambio, modifica completamente ese supuesto. Atender nuevas consultas consume cómputo y electricidad, mientras que mantener la competitividad exige renovar la infraestructura o contratar capacidad a terceros. Aunque algunas aplicaciones conservan características del software tradicional, buena parte de la cadena de IA necesita comprometer inmensos recursos mucho antes de conocer el rendimiento que obtendrá.
La metodología de valuación debe reflejar esa realidad partiendo de los fundamentos micro, meso y macroeconómicos. El punto de partida es conocer bien la estructura del modelo de negocio y sus drivers de valor. Sólo a la luz de esta base analítica sólida se procede a proyectar el flujo de caja que quedará después de cubrir los gastos operativos y las inversiones necesarias para sostener las ventas. Enseguida se descuenta ese flujo a una tasa que remunere el riesgo asumido.
Esto exige estimar cuánto cuesta atender la demanda adicional y con qué frecuencia habrá que reemplazar los equipos. Los múltiplos de ventas o beneficios pueden servir como contraste, pero resultan insuficientes cuando empresas con crecimientos semejantes necesitan cantidades muy distintas de capital. Incluso el EBITDA puede ofrecer una imagen demasiado favorable si la reposición de activos absorbe una parte considerable de la caja.
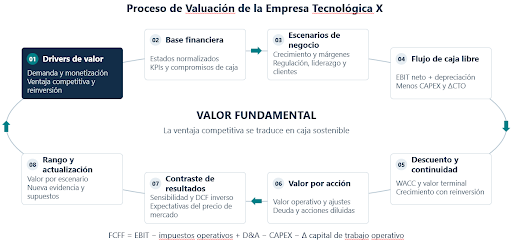
En Nvidia, esta evaluación requiere distinguir su inversión propia de los recursos comprometidos para asegurar fabricación y apoyar la expansión de sus compradores. Externalizar la producción reduce la necesidad de construir fábricas, pero deja obligaciones económicas que deben incorporarse al análisis. La pregunta decisiva es cuánto efectivo podrá generar cada dólar adicional invertido y durante cuánto tiempo conservará esa rentabilidad. La respuesta supone tener una comprensión profunda del riesgo de obsolescencia ante una dinámica de cambio tecnológico acelerado y tensionado geopolíticamente entre Estados Unidos y China. El costo de financiar esa espera conecta la economía del negocio con el entorno monetario.
6. El dinero caro afecta al algoritmo
Las tasas de interés señalan cuánto estamos dispuestos a pagar hoy por beneficios que llegarán en varios años. Si un bono del tesoro ofrece una rentabilidad mayor, invertir en una empresa exige una recompensa adicional que justifique asumir su riesgo. Al elevarse la tasa utilizada para descontar sus flujos de caja, disminuye su valor presente, aun cuando las proyecciones del negocio permanezcan intactas. Las empresas cuya valuación depende especialmente de ganancias lejanas son más sensibles a este ajuste. En Nvidia importa cuánto del precio de la acción se sostiene en la caja que ya genera y cuánto exige prolongar durante una década sus condiciones excepcionales de rentabilidad.
El encarecimiento del dinero también modifica las proyecciones. Un operador de centros de datos que debe financiar equipos a tasas más altas necesita mayor ocupación o mejores precios para recuperar su inversión. Si sus clientes no aceptan pagar más, pueden aplazar sus compras, afectando los pedidos de Nvidia. La presión inflacionaria agrava esta dificultad al elevar el costo de la electricidad o de construir instalaciones. El efecto financiero depende, además, de los contratos: la deuda a tasa fija conserva su costo hasta el refinanciamiento, mientras la deuda variable transmite antes las subidas.
Para valorar estos efectos conviene separar el rendimiento del tesoro del diferencial que los acreedores exigen por el riesgo de cada empresa. Ambos pueden aumentar por razones distintas. El modelo debe reflejar cómo cambian el costo de capital y los flujos esperados, evitando penalizar dos veces una misma contingencia. Para hacerlo bien, primero debe reconocerse la totalidad de los recursos comprometidos, incluidos aquellos que no aparecen como inversión en activos propios.
7. Las inversiones que el CAPEX no muestra
El CAPEX (la inversión que una empresa realiza en activos como equipos e instalaciones) permite aproximarse al esfuerzo financiero que exige su crecimiento. En la cadena de la IA, esa cifra puede resultar insuficiente. Una compañía que contrata capacidad de cómputo evita comprar servidores, pero asume pagos que reducirán su caja futura. Nvidia externaliza la fabricación de sus chips, aunque asegurar el suministro puede requerir anticipos y compromisos de compra. La fábrica pertenece al proveedor; parte del riesgo económico de ampliarla puede recaer sobre quien se obliga a adquirir su producción. Por eso, una valuación rigurosa debe examinar los contratos y el calendario de desembolsos, además del balance.
La exposición aumenta cuando el vendedor invierte en sus compradores o respalda su expansión. Estos acuerdos pueden facilitar proyectos rentables y acelerar la adopción tecnológica, pero exigen comprobar cuánto de la demanda podrá sostenerse con ingresos del usuario final. Para el accionista, una venta acompañada de financiación supone tanto una oportunidad comercial como una exposición al negocio del cliente. Al proyectar los flujos, corresponde incorporar los desembolsos y las posibles pérdidas de esos apoyos, sin volver a descontar obligaciones ya recogidas en los costos operativos.
Financiar este crecimiento con caja propia preserva flexibilidad, aunque reduce los recursos disponibles para dividendos y recompras. La deuda permite distribuir los pagos, siempre que sus vencimientos guarden relación con la capacidad de recuperación de la inversión. Un centro de datos puede operar durante muchos años, pero sus aceleradores pueden perder competitividad mucho antes. Emitir acciones evita pagos obligatorios, pero reparte los beneficios futuros entre más partícipes. La elección debe juzgarse por su efecto sobre el valor por acción: crecer crea riqueza cuando el rendimiento de los recursos comprometidos compensa su costo y el riesgo asumido. Queda entonces por determinar cuánto tiempo puede mantenerse esa ventaja.
8. Cuánto vale una ventaja que puede desaparecer
Valuar Nvidia exige formular una hipótesis sobre cuánto tiempo podrá conservar su poder de fijación de precios. Prolongar indefinidamente sus márgenes actuales equivaldría a suponer que los competidores nunca acortarán distancias y que sus clientes seguirán aceptando las mismas condiciones. Una proyección defendible debe explicar cómo evolucionarán las ventas y qué inversiones permitirán sostenerlas, contemplando una transición hacia un negocio más maduro. En ese recorrido, la ventaja de CUDA debe traducirse en supuestos concretos sobre retención de clientes y rentabilidad. El resultado será una trayectoria de caja cuyo sustento pueda discutirse, en lugar de una cifra apoyada únicamente en el prestigio tecnológico de la compañía.
Los factores cualitativos adquieren relevancia financiera cuando modifican esa trayectoria. La salida del líder de la compañía es un factor determinante; especialmente si se trata de un visionario que ha inoculado su cultura en toda la organización. Puede retrasar decisiones o debilitar relaciones comerciales afectando el flujo de ingresos. Pero también puede reducir riesgos si se activa una organización menos autocrática y su sucesor introduce un sesgo más prudente en la apuesta de la empresa por financiar elefantes inmensos que no se sabe de qué color serán a largo plazo. El analista debe estimar consecuencias plausibles y asignar probabilidades justificadas a distintos escenarios, revisándolas conforme aparezca evidencia.
Lo mismo ocurre con una restricción de exportaciones. Lo que importa es cuánto negocio se perdería, qué costos podrían evitarse y si surgirán mercados alternativos. Aplicar un descuento arbitrario por incertidumbre ofrece poca información y puede duplicar riesgos ya incorporados en menores flujos esperados.
Una parte especialmente delicada del cálculo es el valor terminal, que representa la caja generada después del período proyectado en detalle. Ahí se concentra gran parte de la valuación; el resultado depende considerablemente de supuestos lejanos. Por eso conviene mostrar cuánto cambia el valor por acción al modificar el margen sostenible o el costo de capital, así como comprobar que el crecimiento futuro incluye la reinversión necesaria para financiarlo. Un rango transparente resulta más útil que un precio objetivo cuya aparente exactitud oculta esas dependencias.
Finalmente, conviene invertir el ejercicio: partir de la cotización y calcular qué desempeño tendría que alcanzar Nvidia para justificarla. Este flujo de caja descontado inverso permite preguntar si el precio exige una expansión razonable o una ejecución casi perfecta durante muchos años. La distancia entre esas exigencias y los resultados que la empresa puede sostener constituye el núcleo de la decisión de inversión.
TU OPINIÓN IMPORTA
¿Qué tan útil te resultó este artículo?
Selecciona una opción. No necesitas registrarte.
Sobre el Autor
Jorge Chávez Álvarez
CEO de MAXIMIXE
Ph.D. (c) en Economía por la Oxford University. Master en Planeamiento y Política Económica por la Erasmo de Roterdam University, International Institute of Social Studies. Siete diplomas de postgrado. Fue Director de la CCL y del CEPLAN. Presidente de Financiera Mitsui AutoFinance. Ex-Presidente del Banco Central de Reserva del Perú. Más de 35 años como consultor estratégico y banquero de inversión.
Más artículos del Autor