
ARTÍCULO
La Fed subió su tasa de interés
¿Qué debería hacer el BCRP?
La Fed subió su tasa de interés ¿Qué debería hacer el BCRP?
17 de septiembre de 2026

Henry Álvarez Pinto
Director de MAXIMIXE Economía & Mercados


La primera subida de tasas de la Reserva Federal de EEUU desde 2023 llega en un momento incómodo para el Perú. La inflación ya se encuentra fuera del rango meta, las expectativas han comenzado a subir y dos shocks de oferta amenazan con prolongar las presiones sobre los precios. El BCRP deberá calibrar hasta dónde mantener una política monetaria restrictiva sin imponer un costo excesivo sobre el crédito y la inversión.
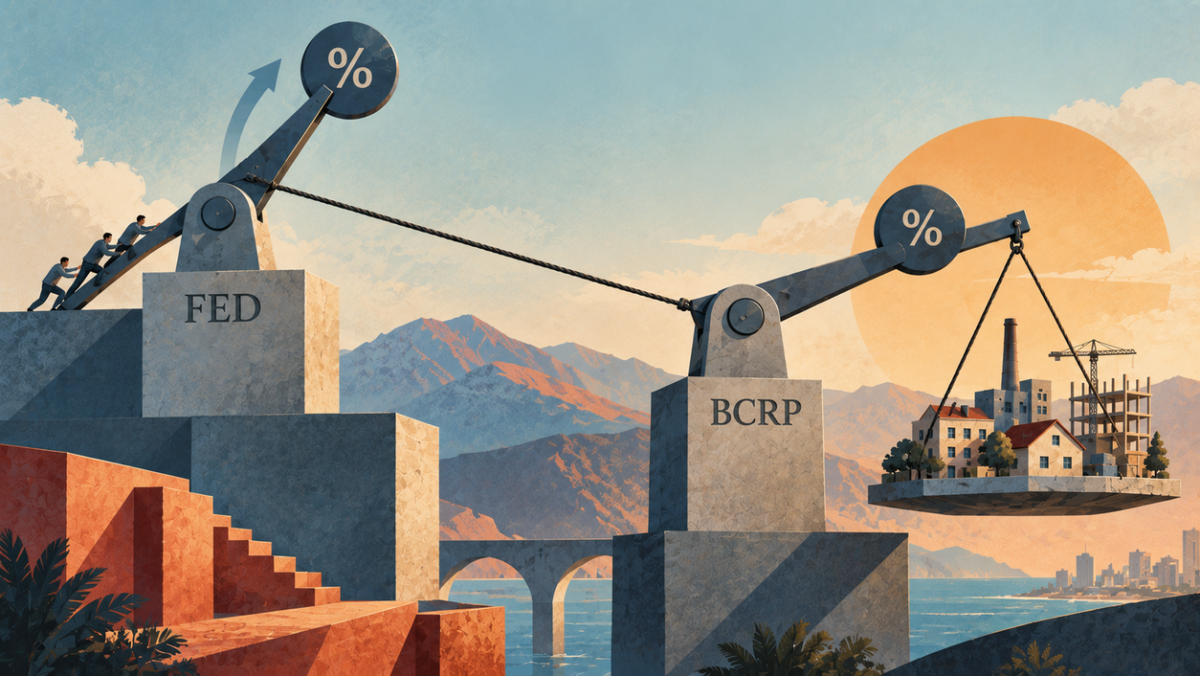
La noticia económica más importante de ayer fue el regreso de la Reserva Federal al ciclo de alzas. La Fed elevó en 25 puntos básicos el rango objetivo de la tasa de fondos federales, hasta 3,75%-4,00%, su primer incremento desde 2023. La economía estadounidense mantiene un crecimiento sólido, mientras la inflación continúa elevada. Después de tres años sin aumentos, la decisión confirma un cambio de dirección que puede mantener elevado el costo internacional del dinero durante más tiempo.
Para el Perú, la pregunta inmediata es qué debería hacer el BCRP. Su tasa permanece en 4,25%, mientras la inflación de Lima Metropolitana alcanzó 4,44% interanual en agosto, bastante por encima del rango meta de 1%-3%. Con la subida de la Fed se reduce además el margen entre ambas tasas. La cuestión central pasa entonces por cuánto espacio conserva el BCRP para retomar los recortes que interrumpió hace un año. Esa decisión dependerá cada vez más de si el actual repunte de precios se disipa o comienza a modificar de manera persistente el comportamiento de empresas y hogares.
Las señales invitan a la cautela. Las expectativas de inflación a doce meses aumentaron de 2,03% en enero a 3,05% en agosto y quedaron ligeramente por encima del límite superior del rango meta. El movimiento todavía es pequeño, aunque su dirección importa. A ello se agregan dos shocks sobre los cuales el BCRP tiene escaso control directo. El petróleo continúa por encima de US$ 100 por barril en un contexto de tensiones en Medio Oriente, mientras ENFEN advierte que El Niño Costero tendría su mayor probabilidad de alcanzar una magnitud extraordinaria entre septiembre de 2026 y enero de 2027.
Para el ciudadano de a pie, estos temas no son tan lejanos como aparentan. El Perú importó US$7.526 millones en combustibles, lubricantes y productos conexos durante 2025. Un petróleo más caro puede trasladarse al precio de los combustibles y elevar los costos de transporte y distribución. El Niño abre otro frente mediante sus efectos sobre la producción agrícola, la pesca y las vías de comunicación. En agosto, los combustibles incluidos en la inflación no subyacente aumentaron 3,67% respecto del mes anterior. El problema aparece cuando esos incrementos dejan de estar confinados a unos pocos productos y comienzan a propagarse hacia el resto de la canasta familiar.

Las empresas enfrentan una versión distinta del mismo problema. El encarecimiento del petróleo eleva directamente los costos de transporte, energía e insumos de numerosos sectores. Una política monetaria más restrictiva añade otro costo a través del financiamiento. Para una empresa grande puede significar postergar una inversión o exigir una mayor rentabilidad al proyecto. Para una pequeña empresa con poco acceso al crédito puede implicar reducir inventarios, detener una ampliación o buscar financiamiento más caro. Por ello, una eventual subida de la tasa del BCRP tendría efectos que irían bastante más allá del mercado cambiario.
Aquí aparece el verdadero límite de la política monetaria. Una mayor tasa del BCRP no reduce la cotización internacional del petróleo ni modifica la temperatura del Pacífico. Los shocks iniciales pueden provenir de factores que el BCRP no controla. Su tarea comienza cuando esos aumentos amenazan con propagarse. Si las empresas empiezan a fijar precios suponiendo que sus costos seguirán aumentando y los hogares incorporan una inflación mayor en sus decisiones, un shock inicialmente temporal puede adquirir persistencia. La investigación del propio BCRP sobre episodios de El Niño encuentra precisamente que estos eventos combinan presiones inflacionarias con efectos contractivos sobre la actividad, lo que complica la respuesta monetaria.
Por eso, el debate sobre la tasa debería concentrarse menos en seguir mecánicamente a la Fed y más en identificar qué parte de la inflación está comenzando a propagarse. Si las presiones permanecen concentradas en energía y alimentos y las expectativas vuelven hacia la meta, mantener una política demasiado restrictiva durante mucho tiempo podría trasladar innecesariamente el ajuste hacia familias endeudadas y empresas que requieren capital. Si las expectativas continúan aumentando y la inflación comienza a extenderse hacia sus componentes más persistentes, el margen para relajar la política monetaria se reduciría. El dato crucial durante los próximos meses será cuánto del shock empieza a incorporarse en la formación de precios.
El BCRP llega, por tanto, a una decisión particularmente difícil. La inflación se encuentra fuera del rango meta, las expectativas han cruzado ligeramente su límite superior y el país enfrenta simultáneamente un petróleo caro y la amenaza de un Niño Costero severo. Al mismo tiempo, elevar la tasa encarecería aún más el financiamiento de hogares y empresas, mientras mantenerla alta durante demasiado tiempo puede terminar debilitando inversión y crédito. La discusión ya excede la pregunta de si el BCRP debe acompañar a Washington. La pregunta realmente relevante es cuánto tiempo puede permitir que la inflación permanezca por encima de la meta antes de que hogares y empresas comiencen a actuar como si esa inflación hubiera llegado para quedarse.
Sobre el Autor
Henry Álvarez Pinto
Director de MAXIMIXE Economía & Mercados
Estudios de Maestría en Economía por la Universidad Torcuato Di Tella (Argentina). Director del grupo de modelación econométrica de MAXIMIXE. Más de 20 años de experiencia en inteligencia económica, planeamiento estratégico, prospectiva e investigación de mercados B2B y B2C. Líder del Club de Análisis Estratégico de Riesgos (CASER) y editor principal del Alerta Económica Canal de Noticias.
Más artículos del Autor


